Nតម្រូវការថ្មីដែលអាចអនុវត្តបានចាប់ពីរយៈពេលគណនេយ្យឆ្នាំ ២០២៦
(ទាញយកប្រកាសនៅចុងបញ្ចប់នៃទំព័រនេះ)
ប្រទេសកម្ពុជាបានដាក់ចេញនូវក្របខ័ណ្ឌបទប្បញ្ញត្តិថ្មីមួយដែលគ្រប់គ្រងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងការដាក់របាយការណ៍ហិរញ្ញវត្ថុសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ។.
បើក ថ្ងៃទី ១៨ ខែសីហា ឆ្នាំ ២០២៦, ប្រកាសលេខ ០៦៣ ស្តីពី កាតព្វកិច្ចក្នុងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងដាក់របាយការណ៍ហិរញ្ញវត្ថុសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ (“ប្រកាសលេខ ០៦៣”) ត្រូវបានចុះហត្ថលេខានៅទីក្រុងភ្នំពេញដោយ ឧបនាយករដ្ឋមន្ត្រី រដ្ឋមន្ត្រីក្រសួងសេដ្ឋកិច្ច និងហិរញ្ញវត្ថុ និងជាប្រធានក្រុមប្រឹក្សាអាជ្ញាធរសេវាហិរញ្ញវត្ថុមិនមែនធនាគារ.
ប្រកាសលេខ ០៦៣ ជំនួស ប្រកាសលេខ ៥៦៣ សហវ.ប្រក ចុះថ្ងៃទី១០ ខែកក្កដា ឆ្នាំ២០២០ ស្តីពីកាតព្វកិច្ចដាក់របាយការណ៍ហិរញ្ញវត្ថុសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ. អ្វីដែលសំខាន់បំផុតនោះ សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញដែលស្ថិតនៅក្នុងមាត្រា ៨ ដល់ ១១ នៃប្រកាសថ្មី ត្រូវអនុវត្តតាមតម្រូវការសវនកម្មឯករាជ្យដែលបានកែសម្រួល។ ចាប់ពីរយៈពេលគណនេយ្យឆ្នាំ ២០២៦ តទៅ.
ប្រកាសថ្មីបង្កើតក្របខ័ណ្ឌរួមបញ្ចូលគ្នាដែលគ្របដណ្តប់លើ៖
- ការដាក់ពាក្យរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំជាមួយនិយតករគណនេយ្យ និងសវនកម្ម ("ACAR");
- តម្រូវការសវនកម្មឯករាជ្យជាកាតព្វកិច្ច;
- ប្រភេទជាក់លាក់នៃសហគ្រាសដែលស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យដោយស្វ័យប្រវត្តិ។;
- កម្រិតនៃការធ្វើសវនកម្មតាមវិស័យជាក់លាក់;
- តម្រូវការសវនកម្មសម្រាប់អង្គការមិនស្វែងរកប្រាក់ចំណេញ និងគម្រោងរបស់ពួកគេ។;
- ច្បាប់បន្ត និងការលើកលែង;
- អំណាចត្រួតពិនិត្យ និងបទប្បញ្ញត្តិរបស់ ACAR; និង
- ទណ្ឌកម្មរដ្ឋបាលទាក់ទងនឹងការដាក់ឯកសារយឺតដោយសហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ ដែលមិនមែនជាកម្មវត្ថុនៃការធ្វើសវនកម្មឯករាជ្យ។.
អត្ថបទនេះសង្ខេបអំពីតម្រូវការចម្បងៗនៃប្រកាសលេខ ០៦៣។.
១. វិសាលភាពនៃប្រកាសលេខ ០៦៣
ប្រកាសលេខ ០៦៣ អនុវត្តចំពោះ សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ នៅក្នុងព្រះរាជាណាចក្រកម្ពុជា, លើកលែងតែសហគ្រាសដែលត្រូវបានចាត់ថ្នាក់ជា អ្នកជាប់ពន្ធតូចតាច.
គោលបំណងដែលបានបញ្ជាក់របស់ខ្លួន គឺដើម្បីគ្រប់គ្រងកាតព្វកិច្ចក្នុងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងតម្រូវការក្នុងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ ដោយមានគោលបំណងពង្រឹងការអនុលោមតាមបទប្បញ្ញត្តិ ប្រសិទ្ធភាព ការទទួលខុសត្រូវ តម្លាភាព និងប្រសិទ្ធភាព។.
សម្រាប់គោលបំណងនៃប្រកាសនេះ ក ការត្រួតពិនិត្យឯករាជ្យ មានន័យថា ការធ្វើសវនកម្មលើរបាយការណ៍ហិរញ្ញវត្ថុដែលអនុវត្តដោយអ្នកសវនករដែលមានអាជ្ញាប័ណ្ណពី ACAR។.
វាជាការសំខាន់ក្នុងការបែងចែករវាង៖
(i) កាតព្វកិច្ចក្នុងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំជាមួយ ACAR; និង
(ii) កាតព្វកិច្ចក្នុងការឲ្យរបាយការណ៍ហិរញ្ញវត្ថុទាំងនោះត្រូវបានធ្វើសវនកម្មដោយឯករាជ្យ។.
ដូច្នេះ សហគ្រាសមួយអាចមានកាតព្វកិច្ចដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ ទោះបីជាវាមិនត្រូវបានទាមទារឱ្យទទួលបានការធ្វើសវនកម្មឯករាជ្យក៏ដោយ។.
២. ការដាក់ពាក្យស្នើសុំរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំជាមួយ ACAR
សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ ដែលស្ថិតនៅក្នុងវិសាលភាពនៃប្រកាសនេះ ត្រូវដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនជាមួយ ACAR នៃអាជ្ញាធរសេវាហិរញ្ញវត្ថុមិនមែនធនាគារ.
ការដាក់ពាក្យត្រូវតែធ្វើឡើងស្របតាមទម្រង់បែបបទ និងនីតិវិធីដែលកំណត់ដោយ ACAR។.
រយៈពេលដាក់ឯកសារជាប្រវត្តិសាស្ត្រដែលបានកំណត់ដោយប្រកាស
មាត្រា ៤ ចែងថា៖
- សហគ្រាសដែលត្រូវទទួលការធ្វើសវនកម្មឯករាជ្យ ត្រូវដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនសម្រាប់ រយៈពេលគណនេយ្យឆ្នាំ ២០២០ និងរយៈពេលគណនេយ្យជាបន្តបន្ទាប់; និង
- សហគ្រាសដែលមិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ និងអង្គការមិនស្វែងរកប្រាក់ចំណេញដែលមិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ត្រូវដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនសម្រាប់ រយៈពេលគណនេយ្យឆ្នាំ ២០២១ និងរយៈពេលគណនេយ្យជាបន្តបន្ទាប់.
បទប្បញ្ញត្តិទាំងនេះគួរតែត្រូវបានសម្គាល់ពីលក្ខណៈវិនិច្ឆ័យសវនកម្មចាំបាច់ថ្មីក្រោមមាត្រា 8 ដល់ 11 ដែលអនុវត្តពី រយៈពេលគណនេយ្យឆ្នាំ ២០២៦ តទៅ.
៣. ថ្ងៃផុតកំណត់នៃការដាក់ពាក្យ
ប្រកាសលេខ ០៦៣ កំណត់ថ្ងៃផុតកំណត់នៃការដាក់ពាក្យផ្សេងៗគ្នាអាស្រ័យលើថាតើអង្គភាពនោះស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យឬអត់។.
អង្គភាពដែលមិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ
សហគ្រាស ឬអង្គការមិនស្វែងរកប្រាក់ចំណេញ ដែលជា មិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ត្រូវតែដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនជាមួយ ACAR មិនឱ្យហួសពី បីខែ និងម្ភៃថ្ងៃ បន្ទាប់ពីថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ។.
សម្រាប់រយៈពេលគណនេយ្យដែលបញ្ចប់នៅថ្ងៃទី ថ្ងៃទី ៣១ ខែធ្នូ, នេះជាធម្មតាត្រូវគ្នាទៅនឹង ថ្ងៃទី 20 ខែមេសា ឆ្នាំបន្ទាប់.
អង្គភាពដែលត្រូវទទួលបានការធ្វើសវនកម្មឯករាជ្យ
សហគ្រាស ឬអង្គការមិនស្វែងរកប្រាក់ចំណេញដែល គឺស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ត្រូវតែដាក់ឯកសារ៖
- របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំដែលបានធ្វើសវនកម្មរបស់ខ្លួន និង
- របាយការណ៍របស់អ្នកសវនករឯករាជ្យជាមួយ ACAR មិនឱ្យលើសពី sប្រាំមួយខែ និងម្ភៃថ្ងៃ បន្ទាប់ពីថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ។.
សម្រាប់រយៈពេលគណនេយ្យដែលបញ្ចប់នៅថ្ងៃទី ថ្ងៃទី ៣១ ខែធ្នូ, នេះជាធម្មតាត្រូវគ្នាទៅនឹង ថ្ងៃទី 20 ខែកក្កដា ឆ្នាំបន្ទាប់.
ការងារសវនកម្មឯករាជ្យខ្លួនឯង រួមទាំងការចេញយោបល់របស់អ្នកសវនកម្មឯករាជ្យ ត្រូវតែបញ្ចប់មិនឱ្យហួសពី ប្រាំមួយខែបន្ទាប់ពីថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ.
ប្រកាសលេខ ០៦៣ ក៏អនុញ្ញាតឱ្យសហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញដាក់ពាក្យទៅ ACAR សម្រាប់ការពន្យារពេលទាក់ទងនឹងការរៀបចំរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងការបញ្ចប់ការធ្វើសវនកម្មឯករាជ្យស្របតាមច្បាប់ បទប្បញ្ញត្តិ និងគោលការណ៍ណែនាំជាធរមាន។.
ក្នុងករណីដែលការធ្វើសវនកម្មមិនអាចបញ្ចប់ក្នុងរយៈពេលប្រាំមួយខែដែលបានកំណត់ សហគ្រាស ឬអង្គការមិនស្វែងរកប្រាក់ចំណេញដែលមានកាតព្វកិច្ចអាចដាក់ពាក្យទៅ ACAR សម្រាប់ការបន្តដោយបញ្ជាក់ពីហេតុផលសមស្រប។.
៤. សហគ្រាសនានាត្រូវទទួលរងការត្រួតពិនិត្យឯករាជ្យដោយស្វ័យប្រវត្តិ
មាត្រា ៨ កំណត់ប្រភេទជាក់លាក់នៃសហគ្រាសដែលត្រូវដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ពួកគេសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ។.
ប្រភេទទាំងនេះគឺ៖
១. សហគ្រាសសាធារណៈ
សហគ្រាសសាធារណៈត្រូវទទួលរងការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច។.
សម្រាប់គោលបំណងនៃប្រកាសនេះ សហគ្រាសសាធារណៈគឺជាអង្គភាពដែលស្ថិតនៅក្រោមច្បាប់ស្តីពីលក្ខន្តិកៈទូទៅនៃសហគ្រាសសាធារណៈ ឬច្បាប់ស្តីពីសហគ្រាសសាធារណៈ។.
២. អង្គភាពផលប្រយោជន៍សាធារណៈ
អង្គភាពផលប្រយោជន៍សាធារណៈត្រូវទទួលរងការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច។.
ប្រកាសលេខ ០៦៣ កំណត់អង្គភាពផលប្រយោជន៍សាធារណៈរួមមាន៖
- អង្គភាពមួយដែលឧបករណ៍បំណុល ឬភាគហ៊ុនរបស់ខ្លួនត្រូវបានជួញដូរនៅក្នុងទីផ្សារសាធារណៈ។;
- អង្គភាពមួយដែលកំពុងដំណើរការចេញឧបករណ៍បែបនេះសម្រាប់ការជួញដូរនៅក្នុងទីផ្សារសាធារណៈ មិនថាតាមរយៈផ្សារហ៊ុនក្នុងស្រុក ឬបរទេស ឬទីផ្សារដែលមិនមានបញ្ជរជួញដូរ; ឬ
- អង្គភាពមួយដែលកាន់កាប់ទ្រព្យសកម្មក្នុងសមត្ថភាពជាអ្នកទទួលខុសត្រូវសម្រាប់ក្រុមអ្នកខាងក្រៅយ៉ាងទូលំទូលាយ ជាអាជីវកម្មចម្បងមួយរបស់ខ្លួន។.
ប្រកាសនេះផ្តល់ឧទាហរណ៍នៃប្រភេទចុងក្រោយនេះ រួមទាំងធនាគារ ស្ថាប័នមីក្រូហិរញ្ញវត្ថុដែលទទួលប្រាក់បញ្ញើ សហជីពឥណទាន ក្រុមហ៊ុនធានារ៉ាប់រង ក្រុមហ៊ុនមូលបត្រ និងមូលនិធិទៅវិញទៅមក។.
៣. គម្រោងវិនិយោគដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់
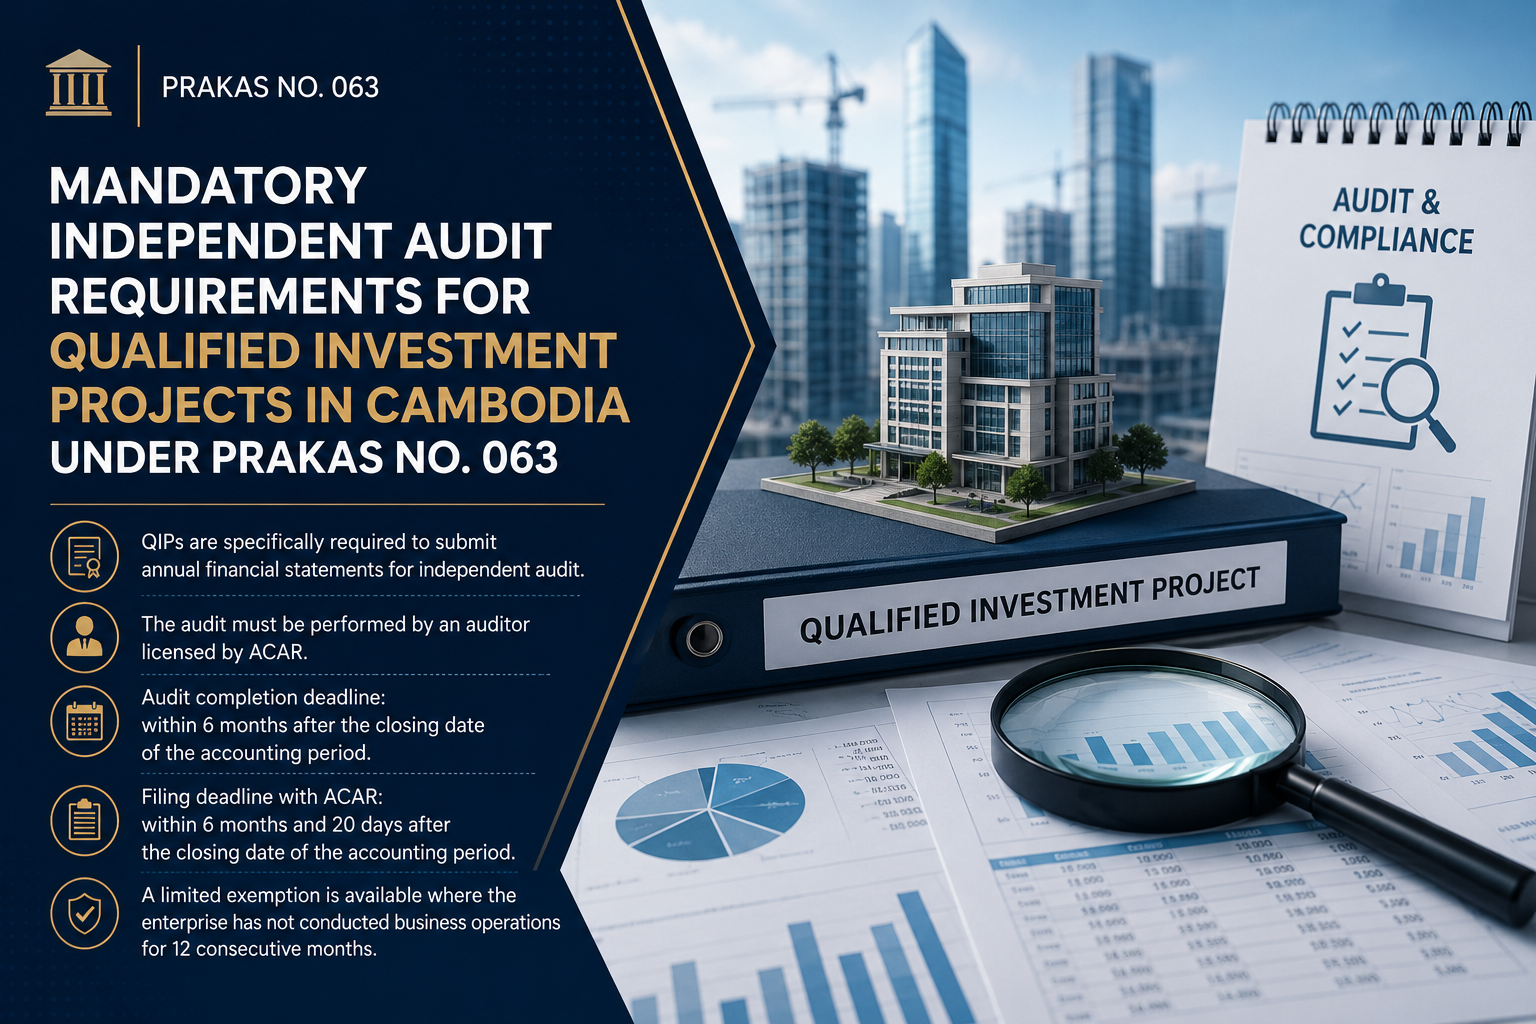
A គម្រោងវិនិយោគដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ (“QIP”) គឺជាកម្មវត្ថុនៃការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ចយ៉ាងច្បាស់លាស់។.
សម្រាប់គោលបំណងនៃប្រកាសនេះ QIP សំដៅលើសហគ្រាសដែលបានទទួលវិញ្ញាបនបត្រចុះបញ្ជីពី៖
- ក្រុមប្រឹក្សាអភិវឌ្ឍន៍កម្ពុជា; ឬ
- អនុគណៈកម្មាធិការវិនិយោគរាជធានី ឬខេត្ត។.
៤. សាខាក្រុមហ៊ុនបរទេស
សាខារបស់ក្រុមហ៊ុនបរទេសត្រូវបានរួមបញ្ចូលយ៉ាងច្បាស់លាស់នៅក្នុងមាត្រា 8 ហើយដូច្នេះត្រូវទទួលរងនូវការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច។.
៥. សហគ្រាសដែលដំណើរការអាជីវកម្មកាស៊ីណូ
សហគ្រាសដែលដំណើរការអាជីវកម្មកាស៊ីណូត្រូវទទួលរងការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច។.
៦. សហគ្រាសមួយចំនួនដែលសាងសង់ផ្ទះ ឬអគារសម្រាប់លក់
សហគ្រាសមួយដែលចូលរួមក្នុងការ ការសាងសង់ផ្ទះ ឬអគារសម្រាប់លក់ ត្រូវស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ក្នុងករណីដែលវា៖
- បានទទួលអាជ្ញាប័ណ្ណ ឬលិខិតអនុញ្ញាតអាជីវកម្មពី អ្នកគ្រប់គ្រងអាជីវកម្មអចលនទ្រព្យ និងហាងបញ្ចាំ ឬអាជ្ញាធរមានសមត្ថកិច្ចផ្សេងទៀត; និង
- មានការប្រែប្រួលនៃ ៨ ពាន់លានរៀល, បានបញ្ជាក់នៅក្នុងប្រកាសថាស្មើនឹង ២ លានដុល្លារអាមេរិក, នៅកម្រិតដែលបានកំណត់ក្នុងមាត្រា ៨។.
ប្រភេទមាត្រា 8 ទាំងនេះគឺជាប្រភេទសវនកម្មច្បាប់ជាក់លាក់ ហើយដាច់ដោយឡែកពីការធ្វើតេស្តទូទៅ "ពីរក្នុងចំណោមបី" ក្រោមមាត្រា 9។.
៥. លក្ខណៈវិនិច្ឆ័យសវនកម្មចាំបាច់ទូទៅសម្រាប់សហគ្រាស
បន្ថែមពីលើសហគ្រាសដែលបានចុះបញ្ជីជាក់លាក់នៅក្នុងមាត្រា 8 មាត្រា 9 ចែងថាសហគ្រាសត្រូវតែដាក់របាយការណ៍ហិរញ្ញវត្ថុរបស់ខ្លួនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ ប្រសិនបើវាបំពេញតាម យ៉ាងហោចណាស់ពីរក្នុងចំណោមលក្ខណៈវិនិច្ឆ័យទាំងបីខាងក្រោម.
លក្ខណៈវិនិច្ឆ័យទី 1 – ការផ្លាស់ប្តូរ
កម្រិតចំណូលដែលអាចអនុវត្តបានអាស្រ័យលើវិស័យអាជីវកម្ម៖
| វិស័យពាណិជ្ជកម្ម | កម្រិតនៃការផ្លាស់ប្តូរ |
| វិស័យពាណិជ្ជកម្ម | ២០ ពាន់លានរៀល (៥ លានដុល្លារអាមេរិក) ឬច្រើនជាងនេះ |
| វិស័យផលិតកម្ម | ៣០ ពាន់លានរៀល (៧.៥ លានដុល្លារអាមេរិក) ឬច្រើនជាងនេះ |
| វិស័យសេវាកម្ម | ៨ ពាន់លានរៀល (២ លានដុល្លារអាមេរិក) ឬច្រើនជាងនេះ |
លក្ខណៈវិនិច្ឆ័យទី 2 - ទ្រព្យសកម្មសរុប
ទ្រព្យសកម្មសរុបមានចំនួន ១០ ពាន់លានរៀល (២,៥ លានដុល្លារអាមេរិក) ឬច្រើនជាងនេះ គិតត្រឹមថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ។.
លក្ខណៈវិនិច្ឆ័យទី 3 - បុគ្គលិក
ចំនួនបុគ្គលិកជាមធ្យមក្នុងមួយឆ្នាំគឺ៖ បុគ្គលិក ១០០ នាក់ ឬច្រើនជាងនេះ.
ដូច្នេះ ការបំពេញតាមលក្ខណៈវិនិច្ឆ័យតែមួយគឺមិនគ្រប់គ្រាន់ទេក្រោមមាត្រា 9។ សហគ្រាសមួយត្រូវតែបំពេញតាម យ៉ាងហោចណាស់ពីរក្នុងចំណោមលក្ខណៈវិនិច្ឆ័យទាំងបី.
សហគ្រាសពាណិជ្ជកម្មដែលមាន៖
- ចំណូលចំនួន ២៥ ពាន់លានរៀល;
- ទ្រព្យសកម្មសរុបចំនួន ១២ ពាន់លានរៀល; និង
- បុគ្គលិក ៦០ នាក់
បំពេញតាមលក្ខណៈវិនិច្ឆ័យទាំងចំណូល និងទ្រព្យសកម្មសរុប ហើយដូច្នេះនឹងស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ។.
ផ្ទុយទៅវិញ សហគ្រាសពាណិជ្ជកម្មដែលមាន៖
- ចំណូលចំនួន ២៥ ពាន់លានរៀល;
- ទ្រព្យសកម្មសរុបចំនួន ៧ ពាន់លានរៀល; និង
- បុគ្គលិក ៦០ នាក់
បំពេញតាមលក្ខណៈវិនិច្ឆ័យមួយក្នុងចំណោមលក្ខណៈវិនិច្ឆ័យទាំងបី ហើយនឹងមិនក្លាយជាកម្មវត្ថុនៃការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ចដោយសារតែមាត្រា 9 តែមួយមុខនោះទេ។.
ការវិភាគនេះសន្មតថា សហគ្រាសមិនធ្លាក់ចូលទៅក្នុងប្រភេទចាំបាច់ណាមួយនៅក្នុងមាត្រា 8 ឡើយ។.
៦. អត្ថន័យនៃអត្រាផ្លាស់ប្តូរបុគ្គលិក ទ្រព្យសកម្មសរុប និងបុគ្គលិក
ប្រកាសលេខ ០៦៣ ផ្តល់និយមន័យពាក់ព័ន្ធនឹងការវាយតម្លៃមាត្រា ៩។.
ការផ្លាស់ប្តូរ
“ការបង្វិល” មានន័យថា ប្រាក់ចំណូលសរុបដែលបានបង្កើតពីប្រតិបត្តិការអាជីវកម្មក្នុងអំឡុងឆ្នាំសារពើពន្ធគណនេយ្យជាក់លាក់មួយ.
ទ្រព្យសកម្មសរុប
“ទ្រព្យសកម្មសរុប” សំដៅលើធនធានរយៈពេលខ្លី និងរយៈពេលវែងដែលបង្ហាញក្នុងរបាយការណ៍ស្ថានភាពហិរញ្ញវត្ថុ។.
បុគ្គលិក
ប្រកាសនេះអនុម័តនិយមន័យទូលំទូលាយនៃពាក្យ «និយោជិត» ដោយសំដៅទៅលើបុគ្គលគ្រប់ប្រភេទ និងសញ្ជាតិដែលបានចុះកិច្ចសន្យាធ្វើការដើម្បីទទួលប្រាក់បៀវត្សរ៍ក្រោមការដឹកនាំ និងការគ្រប់គ្រងរបស់បុគ្គល ឬនីតិបុគ្គលផ្សេងទៀត មិនថារដ្ឋ ឬឯកជននោះទេ។.
សម្រាប់កម្រិតកំណត់របស់និយោជិតតាមមាត្រា 9 វិធានការពាក់ព័ន្ធគឺ ចំនួនបុគ្គលិកជាមធ្យមក្នុងអំឡុងឆ្នាំ.
ចំណាត់ថ្នាក់រវាងវិស័យពាណិជ្ជកម្ម វិស័យផលិតកម្ម និងវិស័យសេវាកម្ម
ប្រកាសលេខ ០៦៣ បញ្ជាក់ពីកម្រិតចំណូលផ្សេងៗគ្នាសម្រាប់វិស័យពាណិជ្ជកម្ម ផលិតកម្ម និងសេវាកម្ម។ ទោះជាយ៉ាងណាក៏ដោយ អត្ថបទនៃប្រកាសដែលបានផ្តល់ជូនមិនបានបញ្ជាក់លម្អិតទេ។ ខ្លួនវាមិនបានចែងអំពីច្បាប់លម្អិតសម្រាប់កំណត់ចំណាត់ថ្នាក់វិស័យរបស់សហគ្រាសដែលធ្វើសកម្មភាពចម្រុះ ឬច្រើននោះទេ។.
ក្នុងករណីដែលការចាត់ថ្នាក់វិស័យមិនច្បាស់លាស់ សហគ្រាសគួរតែពិចារណាលើការណែនាំអនុវត្ត ACAR ដែលអាចអនុវត្តបាន ហើយបើចាំបាច់ ស្វែងរកការបំភ្លឺជាជាងការអនុវត្តវិធីសាស្រ្តចាត់ថ្នាក់ដែលមិនត្រូវបានគាំទ្រ។.
៧. តម្រូវការសវនកម្មបន្តបន្ទាប់ពីធ្លាក់ចុះក្រោមកម្រិតកំណត់
បទប្បញ្ញត្តិដ៏សំខាន់មួយលេចឡើងនៅក្នុងមាត្រា ៩។.
សហគ្រាសមួយដែល លែងបំពេញតាមលក្ខខណ្ឌនៃមាត្រា 9 ទៀតហើយ យ៉ាងណាក៏ដោយ ត្រូវបានតម្រូវឱ្យបន្តដាក់ស្នើរបាយការណ៍ហិរញ្ញវត្ថុរបស់ខ្លួនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យសម្រាប់៖
យ៉ាងហោចណាស់បីឆ្នាំជាប់ៗគ្នា
ដរាបណាចំណូលប្រចាំឆ្នាំរបស់វានៅតែ៖
៥ ពាន់លានរៀល (១,២៥ លានដុល្លារអាមេរិក) ឬច្រើនជាងនេះ។.
ដូច្នេះ ការធ្លាក់ក្រោមលក្ខណៈវិនិច្ឆ័យធម្មតាពីរក្នុងចំណោមបី គឺ មិនចាំបាច់បញ្ចប់កាតព្វកិច្ចសវនកម្មតាមច្បាប់ភ្លាមៗទេ.
សហគ្រាសនានាគួរតែពិនិត្យឡើងវិញទាំងស្ថានភាពសវនកម្មក្នុងឆ្នាំបច្ចុប្បន្ន និងស្ថានភាពសវនកម្មមុនរបស់ពួកគេ នៅពេលកំណត់ថាតើសវនកម្មនៅតែជាកាតព្វកិច្ចឬអត់។.
៨. តម្រូវការសវនកម្មឯករាជ្យសម្រាប់អង្គការមិនស្វែងរកប្រាក់ចំណេញ
ប្រកាសលេខ ០៦៣ ផ្តល់នូវក្របខ័ណ្ឌដាច់ដោយឡែកមួយសម្រាប់អង្គការមិនស្វែងរកប្រាក់ចំណេញ។.
មានការធ្វើតេស្តពីរផ្សេងគ្នា៖
៨.១ សវនកម្មកម្រិតគម្រោង
របាយការណ៍ហិរញ្ញវត្ថុរបស់គម្រោងត្រូវតែដាក់ជូនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ ក្នុងករណីដែលគម្រោង៖ ថ្លៃដើមសរុបលើសពី 2 ពាន់លានរៀល (500,000 ដុល្លារអាមេរិក)។.
ពាក្យសំដីគឺ “លើស” ២ ពាន់លានរៀល។.
៨.២ របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់អង្គការមិនស្វែងរកប្រាក់ចំណេញ(អង្គការមិនមែនរដ្ឋាភិបាល)
របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់អង្គការមិនស្វែងរកប្រាក់ចំណេញត្រូវតែដាក់ជូនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ ដែល ទាំងពីរ នៃលក្ខខណ្ឌដូចខាងក្រោមត្រូវបានបំពេញ៖
លក្ខខណ្ឌទី 1 – ការចំណាយប្រចាំឆ្នាំ
ការចំណាយសរុបប្រចាំឆ្នាំលើសពី ៣ ពាន់លានរៀល (៧៥០,០០០ ដុល្លារអាមេរិក) មិនរាប់បញ្ចូលថ្លៃដើមនៃគម្រោងដែលខ្លួនវាផ្ទាល់ជាកម្មវត្ថុនៃការធ្វើសវនកម្មឯករាជ្យ។.
លក្ខខណ្ឌទី 2 – បុគ្គលិក
ចំនួនបុគ្គលិកជាមធ្យមក្នុងមួយឆ្នាំគឺ៖
២០ ឬច្រើនជាងនេះ។.
លក្ខខណ្ឌទាំងពីរត្រូវតែបំពេញបាន ដើម្បីឱ្យរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់អង្គការមិនស្វែងរកប្រាក់ចំណេញធ្លាក់ចូលទៅក្នុងការធ្វើតេស្តនេះ។.
៩. ភាពញឹកញាប់នៃការធ្វើសវនកម្មសម្រាប់គម្រោងមិនស្វែងរកប្រាក់ចំណេញ
មាត្រា ១១ បន្ថែមទៀតលើកឡើងពីភាពញឹកញាប់នៃការធ្វើសវនកម្មនៃគម្រោងនានាទៅតាមរយៈពេលរបស់ពួកគេ។.
គម្រោងដែលមានរយៈពេលមិនលើសពី 18 ខែ
គម្រោងដែលមានរយៈពេលមិនលើសពី រយៈពេល 18 ខែអាចស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យតែមួយប៉ុណ្ណោះ.
គម្រោងលើសពី 18 ខែ
គម្រោងដែលមានរយៈពេលលើសពី ១៨ ខែ ស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ជាមួយ ការធ្វើសវនកម្មឯករាជ្យមួយសម្រាប់រយៈពេលដប់ពីរខែនីមួយៗ។.
ពាក្យថា “អាចស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យតែមួយប៉ុណ្ណោះ” សម្រាប់គម្រោងដែលមិនលើសពី 18 ខែ ត្រូវបានរក្សាទុកដោយចេតនា ពីព្រោះនោះជាពាក្យបច្ចេកទេសដែលប្រើក្នុងប្រកាស។.
១០. សវនកម្មឯករាជ្យដោយស្ម័គ្រចិត្ត
សហគ្រាសដែលមិនបំពេញតាមលក្ខខណ្ឌក្រោមមាត្រា ៩ អាចដាក់ស្នើរបាយការណ៍ហិរញ្ញវត្ថុរបស់ខ្លួនដោយស្ម័គ្រចិត្តសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ។.
ស្រដៀងគ្នានេះដែរ អង្គការមិនស្វែងរកប្រាក់ចំណេញ ឬគម្រោងរបស់អង្គការមិនស្វែងរកប្រាក់ចំណេញ ដែលមិនបំពេញតាមលក្ខណៈវិនិច្ឆ័យមាត្រា 10 អាចទទួលបានការធ្វើសវនកម្មឯករាជ្យដោយស្ម័គ្រចិត្ត។.
ទោះជាយ៉ាងណាក៏ដោយ ការធ្វើសវនកម្មដោយស្ម័គ្រចិត្តអាចសមស្រប ឬត្រូវបានទាមទារសម្រាប់ហេតុផលផ្សេងទៀត រួមទាំងតម្រូវការរាយការណ៍របស់ភាគទុនិក អ្នកឱ្យខ្ចី អ្នកបរិច្ចាគ កិច្ចសន្យា ឬក្រុម។ តម្រូវការបែបនេះនឹងកើតឡើងនៅខាងក្រៅការធ្វើតេស្តសវនកម្មជាកាតព្វកិច្ចនៅក្នុងប្រកាសលេខ ០៦៣។.
១១. ការលើកលែងពីការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច
មាត្រា ១៥ ចែងអំពីកាលៈទេសៈជាក់លាក់ដែល សហគ្រាសអាចដាក់ពាក្យទៅ ACAR សម្រាប់ការលើកលែង ពីតម្រូវការក្នុងការដាក់ស្នើរបាយការណ៍ហិរញ្ញវត្ថុរបស់ខ្លួនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ។.
ការលើកលែងអាចត្រូវបានអនុវត្តចំពោះករណីណាមួយក្នុងចំណោមលក្ខខណ្ឌខាងក្រោមត្រូវបានបំពេញ។.
លក្ខខណ្ឌទី 1 – មាត្រា 8 សហគ្រាសដែលគ្មានប្រតិបត្តិការអាជីវកម្ម
សហគ្រាសមួយដែលបានរៀបរាប់នៅក្នុងមាត្រា ៨ មាន មិនបានធ្វើប្រតិបត្តិការអាជីវកម្មរយៈពេលដប់ពីរខែជាប់ៗគ្នាបន្ទាប់ពីឆ្នាំហិរញ្ញវត្ថុដែលបានធ្វើសវនកម្មថ្មីៗបំផុត.
លក្ខខណ្ឌទី 2 – សហគ្រាសលែងបំពេញតាមមាត្រា 9 ទៀតហើយ
សហគ្រាសមួយលែងបំពេញតាមលក្ខខណ្ឌដែលមានចែងក្នុងមាត្រា 9 ហើយមានចំណូលប្រចាំឆ្នាំតិចជាង ៥ ពាន់លានរៀល (១,២៥ លានដុល្លារអាមេរិក)។.
សហគ្រាសដែលស្វែងរកការលើកលែងក្រោមមាត្រា 15 ត្រូវតែដាក់ពាក្យសុំរបស់ខ្លួនទៅ ACAR មិនឱ្យលើសពី 30 ថ្ងៃបន្ទាប់ពីថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ និងត្រូវបង់ថ្លៃសេវាសាធារណៈជាធរមាន ស្របតាមបទប្បញ្ញត្តិជាធរមាន។.
ដូច្នេះ ការលើកលែងមិនគួរត្រូវបានសន្មត់ដោយសាមញ្ញនោះទេ។ ក្នុងករណីដែលមាត្រា 15 ត្រូវបានអនុវត្ត ការដាក់ពាក្យសុំទៅ ACAR ត្រូវបានទាមទារ.
១២. អង្គការមិនស្វែងរកប្រាក់ចំណេញលែងបំពេញតាមលក្ខខណ្ឌសវនកម្មទៀតហើយ
នីតិវិធីខុសគ្នាមួយអនុវត្តចំពោះអង្គការមិនស្វែងរកប្រាក់ចំណេញ។.
ក្នុងករណីដែលអង្គការមិនស្វែងរកប្រាក់ចំណេញលែងបំពេញតាមលក្ខខណ្ឌដែលមានចែងក្នុងមាត្រា 10 អង្គការនោះលែងត្រូវទទួលរងនូវតម្រូវការក្នុងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនសម្រាប់ការធ្វើសវនកម្មឯករាជ្យទៀតហើយ។.
ទោះយ៉ាងណាក៏ដោយ វាត្រូវតែ៖
ជូនដំណឹងជាលាយលក្ខណ៍អក្សរទៅ ACAR មិនឱ្យលើសពី 30 ថ្ងៃបន្ទាប់ពីថ្ងៃបិទបញ្ចប់នៃរយៈពេលគណនេយ្យ។.
នេះគួរតែត្រូវបានសម្គាល់ពីនីតិវិធីមាត្រា 15 ដែលអនុវត្តចំពោះសហគ្រាស ដែលតម្រូវឱ្យមានពាក្យសុំលើកលែង។.
១៣. អំណាចត្រួតពិនិត្យ និងបទប្បញ្ញត្តិរបស់ ACAR
ប្រកាសលេខ ០៦៣ ផ្តល់អំណាចនិយតកម្មយ៉ាងច្បាស់លាស់ដល់ ACAR ទាក់ទងនឹងការអនុលោមតាមកាតព្វកិច្ចគណនេយ្យ និងសវនកម្ម។.
អគ្គនាយក ACAR អាចចាត់តាំងមន្ត្រីឱ្យត្រួតពិនិត្យការអនុលោមតាមច្បាប់ដោយផ្អែកលើឯកសារ ឬព័ត៌មានដែលប្រមូលបានពីសហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ។.
ការត្រួតពិនិត្យបែបនេះត្រូវធ្វើឡើងលើ មូលដ្ឋានផ្អែកលើហានិភ័យ ស្របតាមច្បាប់ និងបទប្បញ្ញត្តិជាធរមាន។.
ACAR ក៏អាចរក្សាទុករបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងព័ត៌មានពាក់ព័ន្ធ ហើយប្រើប្រាស់របាយការណ៍ហិរញ្ញវត្ថុ និងព័ត៌មានទាំងនោះ ដើម្បីវាយតម្លៃការអនុលោមតាមច្បាប់ ឧបករណ៍ច្បាប់ និងស្តង់ដារបច្ចេកទេសពាក់ព័ន្ធ។.
ប្រកាសទាំងនេះដាក់ចេញនូវតម្រូវការរក្សាការសម្ងាត់ក្នុងពេលដំណាលគ្នាលើការគ្រប់គ្រង និងមន្ត្រីរបស់ ACAR ទាក់ទងនឹងព័ត៌មានហិរញ្ញវត្ថុ និងមិនមែនហិរញ្ញវត្ថុរបស់សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ។.
ACAR អាចផ្តល់របាយការណ៍ហិរញ្ញវត្ថុដល់ស្ថាប័នសាធារណៈមានសមត្ថកិច្ច ដែលត្រូវបានអនុញ្ញាតក្រោមច្បាប់ និងបទប្បញ្ញត្តិជាធរមាន។ ក្នុងករណីដែលរបាយការណ៍ហិរញ្ញវត្ថុដែលបានស្នើសុំត្រូវបានចាត់ថ្នាក់ជាការសម្ងាត់ខ្ពស់ ការយល់ព្រមជាមុនពីប្រធានក្រុមប្រឹក្សា NBFSA គឺត្រូវបានទាមទារ។.
១៤. ការពិន័យរដ្ឋបាលសម្រាប់ការដាក់ឯកសារយឺតដោយអង្គភាពដែលមិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ
ជំពូកទី 6 នៃប្រកាសលេខ 063 ចែងអំពីទណ្ឌកម្មរដ្ឋបាលចំពោះ សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញដែលមិនមែនជាកម្មវត្ថុនៃការត្រួតពិនិត្យឯករាជ្យ.
វិសាលភាពនេះគឺមានសារៈសំខាន់។.
សហគ្រាស:
សហគ្រាសដែលពន្យារពេលដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួនជាមួយ ACAR នឹងត្រូវទទួលរងការពិន័យរដ្ឋបាលចំនួន៖
២ លានរៀល (៥០០ ដុល្លារអាមេរិក) ក្នុងមួយខែ។.
ការពិន័យសរុបសម្រាប់ការដាក់ឯកសារយឺតសម្រាប់រយៈពេលគណនេយ្យនីមួយៗមិនអាចលើសពី៖
១២ លានរៀល (៣.០០០ ដុល្លារអាមេរិក)។.
អង្គការមិនស្វែងរកប្រាក់ចំណេញ
អង្គការមិនស្វែងរកប្រាក់ចំណេញដែលពន្យារពេលដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ខ្លួននឹងត្រូវទទួលរងការពិន័យរដ្ឋបាលចំនួន៖
១,២ លានរៀល (៣០០ ដុល្លារអាមេរិក) ក្នុងមួយខែ។.
ការពិន័យសរុបសម្រាប់ការដាក់ឯកសារយឺតសម្រាប់រយៈពេលគណនេយ្យនីមួយៗមិនអាចលើសពី៖
៧,២ លានរៀល (១,៨០០ ដុល្លារអាមេរិក)។.
របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំដែលដាក់ជូនក្រោយថ្ងៃផុតកំណត់ដែលបានកំណត់ត្រូវបានចាត់ទុកថាយឺត។.
ការពិន័យត្រូវបានគណនាដោយផ្អែកលើចំនួនខែនៃការយឺតយ៉ាវ ដោយចាប់ផ្តើមពី ខែដែលថ្ងៃផុតកំណត់ដាក់ពាក្យត្រូវនឹងខែដែល ACAR ទទួលបានឯកសារពេញលេញរួមជាមួយនឹងរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ.
ចំណុចវិសាលភាពសំខាន់:
ចំនួនទឹកប្រាក់ពិន័យជាក់លាក់នៅក្នុងមាត្រា ២១ ដល់ ២៣ ត្រូវបានបញ្ជាក់យ៉ាងច្បាស់លាស់ទាក់ទងនឹងសហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ។ ដែលមិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ.
ដូច្នេះ ចំនួនពិន័យជាក់លាក់ទាំងនេះមិនគួរត្រូវបានបង្ហាញដូចជាមាត្រា 21 អនុវត្តដូចគ្នាចំពោះអង្គភាពដែលបានធ្វើសវនកម្មនោះទេ។.
ការពិន័យ ឬផលវិបាកនៃការអនុវត្តផ្សេងទៀតអាចកើតឡើងក្រោមច្បាប់ស្តីពីគណនេយ្យ និងសវនកម្ម អនុក្រឹត្យលេខ ១០២ ចុះថ្ងៃទី ២៥ ខែឧសភា ឆ្នាំ ២០២៦ ឬឧបករណ៍ច្បាប់ផ្សេងទៀតដែលអាចអនុវត្តបាន ប៉ុន្តែផលវិបាកទាំងនោះគួរតែត្រូវបានវាយតម្លៃដោយឡែកពីគ្នា ហើយមិនគួរសន្និដ្ឋានពីមាត្រា ២១ ដល់ ២៣ នៃប្រកាសលេខ ០៦៣ តែម្នាក់ឯងនោះទេ។.
១៥. ការខកខានមិនបានបង់ប្រាក់ពិន័យរដ្ឋបាល
សហគ្រាស ឬអង្គការមិនស្វែងរកប្រាក់ចំណេញដែលត្រូវទទួលការពិន័យក្រោមមាត្រា ២១ និង ២២ ត្រូវតែបង់ប្រាក់ពិន័យក្នុងរយៈពេលអតិបរមា ៣០ ថ្ងៃ.
ក្នុងករណីដែលការខកខានមិនបានបង់ប្រាក់នៅតែបន្តលើសពី៖
- ៦០ ថ្ងៃ, ចំនួនទឹកប្រាក់ពិន័យត្រូវបានកើនឡើងទ្វេដង; និង
- ៩០ ថ្ងៃ, ចំនួនទឹកប្រាក់ពិន័យត្រូវបានកើនឡើងបីដង ហើយ ACAR អាចចាត់វិធានការផ្លូវច្បាប់ស្របតាមច្បាប់ និងបទប្បញ្ញត្តិជាធរមាន។.
រយៈពេល 30 ថ្ងៃ, 60 ថ្ងៃ និង 90 ថ្ងៃ ត្រូវបានរាប់ចាប់ពីថ្ងៃដែលបុគ្គលដែលត្រូវពិន័យទទួលបាន ACAR ការជូនដំណឹងជាផ្លូវការសម្រាប់ការបង់ប្រាក់ពិន័យ.
ក្នុងករណីដែលបុគ្គលដែលមានកាតព្វកិច្ចបដិសេធមិនបង់ប្រាក់ក្នុងរយៈពេល 90 ថ្ងៃ អគ្គនាយក ACAR អាចចាត់វិធានការមួយ ឬច្រើន រួមមាន៖
- ការចេញលិខិតរំលឹកដល់ម្ចាស់សហគ្រាស ឬប្រធានអង្គការមិនស្វែងរកប្រាក់ចំណេញ។;
- កោះហៅអ្នកទទួលខុសត្រូវឱ្យចូលបង្ហាញខ្លួន ផ្តល់ការពន្យល់ និង/ឬបំពេញកាតព្វកិច្ច។;
- ស្នើសុំឱ្យក្រសួង និងស្ថាប័នពាក់ព័ន្ធចាត់វិធានការស្របតាមច្បាប់ និងបទប្បញ្ញត្តិជាធរមាន។ និង/ឬ
- បញ្ជូនបញ្ហានេះទៅតុលាការមានសមត្ថកិច្ច ឬអយ្យការអមសាលាដំបូង។.
១៦. បទប្បញ្ញត្តិអន្តរកាល និងកាលបរិច្ឆេទចូលជាធរមាន
បទប្បញ្ញត្តិអន្តរកាលមានសារៈសំខាន់ជាពិសេសសម្រាប់ឆ្នាំហិរញ្ញវត្ថុ ២០២៦។.
គោលការណ៍ណែនាំដែលមានស្រាប់ក្រោមប្រកាសលេខ ៥៦៣
គោលការណ៍ណែនាំដែលបានចេញផ្សាយពីមុនស្របតាមប្រកាសលេខ 563 នៅតែបន្តមានសុពលភាព រហូតដល់ពួកគេត្រូវបានជំនួសដោយគោលការណ៍ណែនាំអនុវត្តថ្មី. ACAR អាចចេញគោលការណ៍ណែនាំបន្ថែម ឬវិធានអនុវត្តសម្រាប់ការអនុវត្តប្រកាសលេខ ០៦៣។.
បទប្បញ្ញត្តិសម្រាប់ការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ
មាត្រា ២៦ ចែងជាពិសេសថា បទប្បញ្ញត្តិទាក់ទងនឹងការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំដែលមាននៅក្នុង កថាខណ្ឌទី 2 និងទី 3 នៃមាត្រា 4, សម្រាប់អង្គភាពដែលបានធ្វើសវនកម្ម និងអង្គភាពដែលមិនបានធ្វើសវនកម្មរៀងៗខ្លួន នឹងចូលជាធរមានចាប់ពីថ្ងៃចុះហត្ថលេខាលើប្រកាសលេខ ០៦៣។.
តម្រូវការសវនកម្មឯករាជ្យថ្មី
សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញ ត្រូវបានតម្រូវឱ្យដាក់របាយការណ៍ហិរញ្ញវត្ថុរបស់ពួកគេសម្រាប់ការធ្វើសវនកម្មឯករាជ្យក្រោម មាត្រា ៨ ដល់ ១១ ត្រូវតែគោរពតាមតម្រូវការទាំងនោះ៖ ចាប់ពីរយៈពេលគណនេយ្យឆ្នាំ ២០២៦ តទៅ។.
ការលុបចោលប្រកាសលេខ ៥៦៣
ប្រកាសលេខ ៥៦៣ សហវ.ប្រក ចុះថ្ងៃទី១០ ខែកក្កដា ឆ្នាំ២០២០ ស្តីពីកាតព្វកិច្ចដាក់របាយការណ៍ហិរញ្ញវត្ថុសម្រាប់ការធ្វើសវនកម្មឯករាជ្យ រួមជាមួយនឹងបទប្បញ្ញត្តិផ្ទុយពីប្រកាសលេខ ០៦៣ ត្រូវលុបចោល។.
១៧. សេចក្តីសង្ខេបនៃតម្រូវការសវនកម្មឯករាជ្យជាកាតព្វកិច្ចចាប់ពីឆ្នាំ ២០២៦
| ប្រភេទ | តម្រូវការ |
| សហគ្រាសសាធារណៈ | ការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច |
| អង្គភាពផលប្រយោជន៍សាធារណៈ | ការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច |
| គម្រោងវិនិយោគដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ | ការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច |
| សាខារបស់ក្រុមហ៊ុនបរទេសមួយ | ការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច |
| សហគ្រាសដែលដំណើរការអាជីវកម្មកាស៊ីណូ | ការធ្វើសវនកម្មឯករាជ្យជាកាតព្វកិច្ច |
| សហគ្រាសដែលមានអាជ្ញាប័ណ្ណ/អនុញ្ញាតឲ្យសាងសង់ផ្ទះ ឬអគារសម្រាប់លក់ | ចាំបាច់ក្នុងករណីដែលលក្ខខណ្ឌនៃការបណ្តេញចេញតាមមាត្រា 8 ត្រូវបានបំពេញ |
| សហគ្រាសពាណិជ្ជកម្ម | តម្រូវឲ្យមានការធ្វើសវនកម្ម ប្រសិនបើលក្ខណៈវិនិច្ឆ័យយ៉ាងហោចណាស់ 2 ក្នុងចំណោម 3 ត្រូវបានបំពេញ៖ ចំណូលពីការងារ ≥ 20 ពាន់លានរៀល; ទ្រព្យសកម្ម ≥ 10 ពាន់លានរៀល; បុគ្គលិកជាមធ្យម ≥ 100 នាក់ |
| សហគ្រាសផលិតកម្ម | តម្រូវឲ្យមានការធ្វើសវនកម្ម ប្រសិនបើលក្ខណៈវិនិច្ឆ័យយ៉ាងហោចណាស់ 2 ក្នុងចំណោម 3 ត្រូវបានបំពេញ៖ ចំណូលពីការងារ ≥ 30 ពាន់លានរៀល; ទ្រព្យសកម្ម ≥ 10 ពាន់លានរៀល; បុគ្គលិកជាមធ្យម ≥ 100 នាក់ |
| សហគ្រាសសេវាកម្ម | តម្រូវឲ្យមានការធ្វើសវនកម្ម ប្រសិនបើលក្ខណៈវិនិច្ឆ័យយ៉ាងហោចណាស់ 2 ក្នុងចំណោម 3 ត្រូវបានបំពេញ៖ ចំណូលពីការងារ ≥ 8 ពាន់លានរៀល; ទ្រព្យសកម្ម ≥ 10 ពាន់លានរៀល; បុគ្គលិកជាមធ្យម ≥ 100 នាក់ |
| គម្រោង NPO | តម្រូវឲ្យមានការធ្វើសវនកម្ម ក្នុងករណីដែលថ្លៃដើមគម្រោងសរុបលើសពី 2 ពាន់លានរៀល |
| របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់ NPO | តម្រូវឲ្យមានការធ្វើសវនកម្ម ក្នុងករណីដែលការចំណាយប្រចាំឆ្នាំលើសពី 3 ពាន់លានរៀល និង បុគ្គលិកជាមធ្យមមាន 20 នាក់ ឬច្រើនជាងនេះ |
១៨. ការពិចារណាសំខាន់ៗអំពីការអនុលោមតាមច្បាប់សម្រាប់រយៈពេលគណនេយ្យឆ្នាំ ២០២៦
សហគ្រាស និងអង្គការមិនស្វែងរកប្រាក់ចំណេញគួរតែធ្វើការវាយតម្លៃឡើងវិញអំពីកាតព្វកិច្ចរបស់ពួកគេក្រោមប្រកាសលេខ ០៦៣ សម្រាប់រយៈពេលគណនេយ្យឆ្នាំ ២០២៦។.
ជាពិសេស ការគ្រប់គ្រងគួរតែពិចារណា៖
១. ថាតើសហគ្រាសនេះស្ថិតនៅក្នុងមាត្រា ៨ ដែរឬទេ
ការវាយតម្លៃគួរតែពិចារណាជាមុនសិនថាតើសហគ្រាសនោះត្រូវទទួលរងការធ្វើសវនកម្មដោយស្វ័យប្រវត្តិជាសហគ្រាសសាធារណៈ អង្គភាពផលប្រយោជន៍សាធារណៈ QIP សាខាក្រុមហ៊ុនបរទេស ប្រតិបត្តិករកាស៊ីណូ ឬសហគ្រាសសំណង់សម្រាប់លក់ដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ឬអត់។.
2. ថាតើការធ្វើតេស្តមាត្រា 9 ត្រូវបានអនុវត្តឬអត់
ក្នុងករណីដែលមាត្រា 8 មិនកំណត់លទ្ធផល ថ្នាក់គ្រប់គ្រងគួរតែវាយតម្លៃកម្រិតនៃការចាកចេញដែលអាចអនុវត្តបាន ទ្រព្យសកម្មសរុប និងចំនួនជាមធ្យមនៃបុគ្គលិក។.
៣. វិស័យសមស្រប
កម្រិតចំណូលដែលអាចអនុវត្តបានមានភាពខុសគ្នាយ៉ាងខ្លាំងរវាងសហគ្រាសពាណិជ្ជកម្ម ផលិតកម្ម និងសេវាកម្ម។.
ក្នុងករណីដែលចំណាត់ថ្នាក់សមស្របមិនច្បាស់លាស់ ជាពិសេសសម្រាប់សហគ្រាសដែលធ្វើសកម្មភាពច្រើន ចំណាត់ថ្នាក់គួរតែត្រូវបានពិចារណាដោយប្រុងប្រយ័ត្នដោយយោងទៅលើការណែនាំរបស់ ACAR ដែលអាចអនុវត្តបាន។.
៤. ស្ថានភាពសវនកម្មតាមច្បាប់ពីមុន
សហគ្រាសដែលលែងបំពេញតាមមាត្រា ៩ អាចនៅតែជាកម្មវត្ថុនៃការធ្វើសវនកម្មឯករាជ្យយ៉ាងហោចណាស់បីឆ្នាំជាប់ៗគ្នា ដែលក្នុងនោះចំណូលប្រចាំឆ្នាំនៅតែ ៥ ពាន់លានរៀល ឬច្រើនជាងនេះ។.
៥. កាតព្វកិច្ចកម្រិតគម្រោងរបស់អង្គការមិនមែនរដ្ឋាភិបាល
អង្គការមិនស្វែងរកប្រាក់ចំណេញគួរតែវាយតម្លៃគម្រោងនីមួយៗដោយឡែកពីគ្នាទល់នឹងកម្រិតចំណាយគម្រោងចំនួន 2 ពាន់លានរៀល និងវាយតម្លៃរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំរបស់អង្គការទល់នឹងការចំណាយប្រចាំឆ្នាំ និងលក្ខណៈវិនិច្ឆ័យរបស់និយោជិត។.
៦. ថ្ងៃផុតកំណត់នៃការបញ្ចប់ការសវនកម្ម និងការដាក់ឯកសារ
ចំពោះអង្គភាពដែលបានធ្វើសវនកម្ម សវនកម្ម និងយោបល់របស់អ្នកសវនករជាទូទៅត្រូវតែបញ្ចប់ក្នុងរយៈពេលប្រាំមួយខែបន្ទាប់ពីថ្ងៃបិទបញ្ចប់រយៈពេលគណនេយ្យ បន្ទាប់មកដោយការដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំដែលបានធ្វើសវនកម្ម និងរបាយការណ៍របស់អ្នកសវនករជាមួយ ACAR មិនឱ្យលើសពីប្រាំមួយខែ និងម្ភៃថ្ងៃបន្ទាប់ពីថ្ងៃបិទបញ្ចប់។.
៧. ថ្ងៃផុតកំណត់នៃការលើកលែង
សហគ្រាសដែលស្វែងរកការលើកលែងមាត្រា 15 ត្រូវតែធ្វើសកម្មភាពក្នុងរយៈពេល ៣០ថ្ងៃ បន្ទាប់ពីថ្ងៃបិទបញ្ចប់រយៈពេលគណនេយ្យ.
អង្គការមិនស្វែងរកប្រាក់ចំណេញដែលឈប់បំពេញតាមមាត្រា 10 ត្រូវតែជូនដំណឹងដល់ ACAR ជាលាយលក្ខណ៍អក្សរក្នុងរយៈពេល 30 ថ្ងៃដូចគ្នា។.
ឯកសារយោងផ្នែកច្បាប់
ប្រកាសលេខ ០៦៣ ចុះថ្ងៃទី១៨ ខែសីហា ឆ្នាំ២០២៦ ស្តីពីកាតព្វកិច្ចដាក់របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងដាក់របាយការណ៍ហិរញ្ញវត្ថុសម្រាប់សវនកម្មឯករាជ្យ។.
ប្រកាសលេខ ៥៦៣ សហវ.ប្រក ចុះថ្ងៃទី១០ ខែកក្កដា ឆ្នាំ២០២០ ត្រូវបានលុបចោល ដោយស្ថិតនៅក្រោមបទប្បញ្ញត្តិអន្តរកាល ដែលក្រោមបទប្បញ្ញត្តិនេះ គោលការណ៍ណែនាំអនុវត្តដែលមានស្រាប់នៅតែមានប្រសិទ្ធភាពរហូតដល់ត្រូវបានជំនួសដោយគោលការណ៍ណែនាំអនុវត្តថ្មី។.
ទាញយកប្រកាសនៅទីនេះ៖
ការបដិសេធ
អត្ថបទនេះផ្តល់ព័ត៌មានទូទៅដោយផ្អែកលើប្រកាសលេខ ០៦៣ ហើយត្រូវបានបម្រុងទុកសម្រាប់គោលបំណងផ្តល់ព័ត៌មានតែប៉ុណ្ណោះ។ ការអនុវត្តប្រកាសអាចអាស្រ័យលើអង្គហេតុ និងកាលៈទេសៈជាក់លាក់របស់សហគ្រាស អង្គការមិនស្វែងរកប្រាក់ចំណេញ ឬគម្រោងណាមួយ ហើយគួរតែត្រូវបានពិចារណារួមគ្នាជាមួយនឹងច្បាប់ បទប្បញ្ញត្តិ និងការណែនាំអនុវត្ត ACAR ដែលអាចអនុវត្តបាន។.