ស្ថានភាពគ្រប់គ្រងត្រូវបានពិនិត្យឡើងវិញនៅថ្ងៃទី 7 ខែតុលា ឆ្នាំ 2026
ការបដិសេធ៖ អត្ថបទនេះត្រូវបានផ្តល់ជូនសម្រាប់គោលបំណងផ្នែកចំណេះដឹងតែប៉ុណ្ណោះ ហើយមិនមែនជាការផ្តល់យោបល់ផ្នែកច្បាប់ ហិរញ្ញវត្ថុ ឬជំនាញវិជ្ជាជីវៈទេ។ តម្រូវការច្បាប់អាចមានការផ្លាស់ប្តូរ ហើយគួរតែត្រូវបានវាយតម្លៃឡើងវិញដោយផ្អែកលើស្ថានភាពជាក់ស្តែងរបស់សេវាកម្មនីមួយៗ និងច្បាប់ និងបទប្បញ្ញត្តិដែលបានអនុវត្តនាពេលបច្ចុប្បន្ន។.
ការណែនាំសង្ខេប
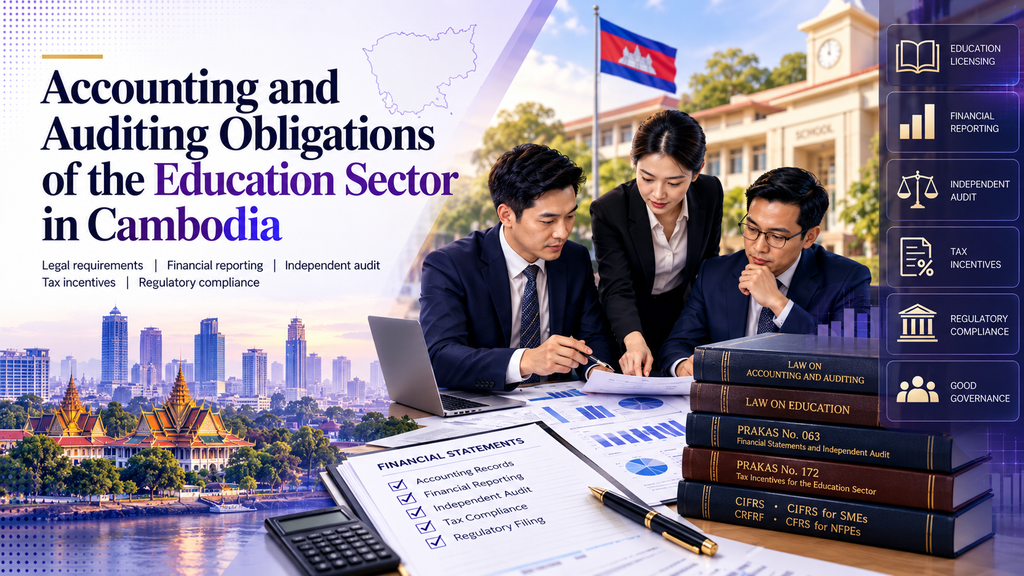
សាលារៀននៅកម្ពុជាធ្វើប្រតិបត្តិការក្រោមក្របខណ្ឌបទប្បញ្ញត្តិដែលពាក់ព័ន្ធគ្នា ដែលគ្របដណ្ដប់លើការចេញអាជ្ញាប័ណ្ណសិក្សា ការរៀបចំបញ្ជីកត់ត្រា ការរាយការណ៍ហិរញ្ញវត្ថុ ការត្រួតពិនិត្យដោយឯករាជ្យ និងពន្ធដារ។ ការទទួលខុសត្រូវទាំងនេះត្រូវពិចារណាដោយឡែកពីគ្នា។.
ប័ណ្ណអនុញ្ញាតឱ្យធ្វើអាជីវកម្មផ្នែកអប់រំ មិនមែនជាមូលហេតុដែលធ្វើឱ្យសាលារៀនត្រូវបានលើកលែងពីតម្រូវការផ្នែករាយការណ៍ហិរញ្ញវត្ថុនោះទេ។ ដូចគ្នានេះដែរ ការលើកលែងពន្ធក៏មិនចាំបាច់ធ្វើឱ្យបាត់បង់កាតព្វកិច្ចក្នុងការរក្សាទុកឯកសាររាយការណ៍ហិរញ្ញវត្ថុ ធ្វើរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ ឬទទួលបានការត្រួតពិនិត្យដោយបុគ្គលឯករាជ្យនោះដែរ។.
ការវិវត្តដ៏សំខាន់មួយគឺ ប្រកាសលេខ ០៦៣ ស.ស.ភ.ក.ប្រក ចុះថ្ងៃទី ១៨ ខែសីហា ឆ្នាំ ២០២៦, ដែលបានដាក់ចេញតម្រូវការនៃការដាក់បញ្ជូនរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងការត្រួតពិនិត្យដោយឯករាជ្យឡើងវិញ ហើយបានជំនួស Prakas លេខ 563 ដែលបានចុះហត្ថលេខានៅថ្ងៃទី 10 ខែកក្កដា ឆ្នាំ 2020។ កម្រិតនៃការត្រួតពិនិត្យដែលបានធ្វើបច្ចុប្បន្នភាពនេះ នឹងអនុវត្តចាប់ពីថ្ងៃទី សម័យកត់ត្រាឆ្នាំ ២០២៦.
ស្ថាប័នអប់រំក៏ត្រូវពិចារណាផងដែរ ប្រកាសលេខ ១៧២ MEF.PrK.GDT ចុះថ្ងៃទី ២០ ខែមីនា ឆ្នាំ ២០២៤ ស្តីពីការលើកទឹកចិត្តពន្ធសម្រាប់អាជីវកម្មក្នុងវិស័យអប់រំ, ដែលមានលក្ខខណ្ឌនៃរបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យដោយឡែកសម្រាប់អាជីវកម្មអប់រំដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់។.
ដោយយោងតាមនោះ ស្ថាប័នមួយអាចមិនបំពេញតាមស្តង់ដារនៃការត្រួតពិនិត្យហិរញ្ញវត្ថុជាទូទៅរបស់ ACAR ប៉ុន្តែវានៅតែអាចត្រូវការរបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យសម្រាប់គោលបំណងពាក់ព័ន្ធនឹងការលើកទឹកចិត្តផ្នែកពន្ធ គោលនយោបាយ ហិរញ្ញប្បទាន ហិរញ្ញប្បទានពីអ្នកផ្តល់ហិរញ្ញប្បទាន ឬកិច្ចសន្យាបាន។.
១. បរិបទច្បាប់ និងបទប្បញ្ញត្តិ
ច្បាប់គណនេយ្យដ៏សំខាន់គឺ៖ ច្បាប់ស្តីពីគណនេយ្យ និងសវនកម្ម, ប្រកាសឲ្យប្រើដោយព្រះរាជក្រមលេខ ... NS/0416/006 ចុះថ្ងៃទី ១១ ខែមេសា ឆ្នាំ ២០១៦. វាបានកំណត់លក្ខខណ្ឌស្តីពីឯកសារគណនេយ្យ ការរាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ ពេលវេលា និងរូបិយប័ណ្ណ ការរក្សាឯកសារ ការត្រួតពិនិត្យដោយឯករាជ្យ និងការទទួលអាជ្ញាប័ណ្ណផ្នែកជំនាញ។.
បទប្បញ្ញត្តិផ្នែកអប់រំដំណើរការរួមជាមួយច្បាប់នេះ។ ក្រោម មាត្រា ១១ នៃច្បាប់ស្តីពីការអប់រំ ដែលបានចុះហត្ថលេខាដោយប្រមុខរដ្ឋាភិបាលនៅថ្ងៃទី ៨ ខែធ្នូ ឆ្នាំ ២០០៧, សាលារៀន និងសាលាបណ្តុះបណ្តាល ត្រូវតែទទួលបានអាជ្ញាប័ណ្ណបណ្តុះបណ្តាល មុននឹងចាប់ផ្តើមប្រតិបត្តិការ។.
ដូច្នេះ ភារកិច្ចដែលត្រូវអនុវត្ត អាស្រ័យលើស្ថាប័ន ទម្រង់ផ្លូវច្បាប់ សម្បទានកម្ម សម្បទានលើអាជ្ញាប័ណ្ណ ស្ថានភាពពន្ធ ភាពទទួលខុសត្រូវសាធារណៈ ស្ថានភាព QIP ទំហំ និងថាតើវាកំពុងធ្វើប្រតិបត្តិការដើម្បីរកប្រាក់ចំណេញ ឬជាអង្គការមិនរកប្រាក់ចំណេញ.
មិនមានការលើកលែងទូទៅចំពោះតម្រូវការនៃការត្រួតពិនិត្យដោយឯករាជ្យនោះទេ ដោយគ្រាន់តែដោយសារតែសហគ្រាសកំពុងធ្វើប្រតិបត្តិការនៅក្នុងវិស័យអប់រំរបស់ប្រទេសកម្ពុជា។ សាលារៀនត្រូវតែវាយតម្លៃនូវកាតព្វកិច្ចនៃការត្រួតពិនិត្យរបស់ខ្លួន ស្របតាមស្តង់ដារ ACAR ដែលអនុវត្តជាធរមាន រួមទាំងស្ថានភាពផ្លូវច្បាប់ ស្ថានភាពជាអ្នកបង់ពន្ធ ផលចំណូល ទឹកប្រាក់សរុប និងចំនួនបុគ្គលិក។ តម្រូវការនៃការត្រួតពិនិត្យដោយឡែកក៏អាចកើតមានឡើងក្រោមក្របខណ្ឌលើកទឹកចិត្តពន្ធសម្រាប់វិស័យអប់រំរបស់ប្រទេសកម្ពុជាផងដែរ។.
២. ភារកិច្ចផ្នែករដ្ឋបាល និងការិយាល័យកត់ត្រា
តាមមាត្រា ២០ នៃច្បាប់ស្តីពីការរៀបចំ និងការត្រួតពិនិត្យសវនកម្ម ក្រុមហ៊ុន និងអង្គភាពមិនរកប្រាក់ចំណេញត្រូវតែរក្សាទុកឯកសាររៀបចំសវនកម្ម និងប្រតិបត្តិការសវនកម្មត្រូវតែមានឯកសាររៀបចំសវនកម្មដែលមានសុពលភាព។.
ចំពោះស្ថាប័នអប់រំ ឯកសារគួរតែរាយការណ៍ឱ្យបានត្រឹមត្រូវនូវថ្លៃសិក្សា ថ្លៃចុះឈ្មោះ សមាហរណកម្មសិស្ស អាហារូបករណ៍ និងការបញ្ចុះតម្លៃ ការសងប្រាក់វិញ ការឧបត្ថម្ភ ជំនួយ និងការបរិច្ចាគ របាយការណ៍បៀវត្ស ការវិនិយោគទ្រព្យសម្បត្តិ ការជួល ការធ្វើប្រតិបត្តិការជាមួយភាគីពាក់ព័ន្ធ និងសកម្មភាពសំខាន់ៗផ្សេងទៀត។.
កំណត់ត្រាគណនេយ្យត្រូវរក្សាទុកសម្រាប់ យ៉ាងហោចណាស់ 10 ឆ្នាំ ចាប់ពីថ្ងៃបង្កើតរបស់វា.
រយៈពេលគណនេយ្យតាមច្បាប់ជាទូទៅគឺ ចាប់ពីថ្ងៃទី១ ខែមករា ដល់ថ្ងៃទី៣១ ខែធ្នូ. នេះមានសារៈសំខាន់ជាពិសេសចំពោះសាលាអន្តរជាតិ ដែលឆ្នាំសិក្សាអាចមានរយៈពេលចាប់ពីខែសីហាដល់ខែមិថុនា ជាដើម។ ក្រៅពីនេះ ក្រឹត្យឆ្នាំសិក្សា មិនបានជំនួសឆ្នាំហិរញ្ញវត្ថុផ្លូវច្បាប់ដោយស្វ័យប្រវត្តិឡើយ។.
ច្បាប់ក៏តម្រូវឱ្យរៀបចំឯកសារគណនេយ្យ និងរបាយការណ៍ហិរញ្ញវត្ថុផងដែរ ភាសាខ្មែរ និងត្រូវបានបង្ហាញជារៀលខ្មែរ, ដោយអនុលោមតាមកំណែភាសាអង់គ្លេស និងរូបភាពជាសាច់ប្រាក់បរទេសដែលអនុញ្ញាត ប្រសិនបើមាន។.
3. ក្របខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុដែលអនុវត្តបាន
មិនមែនសាលារៀនទាំងអស់សុទ្ធតែអនុវត្តក្របខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុដូចគ្នាទេ។.
ក្រុមហ៊ុនអប់រំឯកជនដែលគ្មានការទទួលខុសត្រូវសាធារណៈ អាចមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ដើម្បីប្រើប្រាស់ ស្តង់ដាររបាយការណ៍ហិរញ្ញវត្ថុអន្តរជាតិសម្រាប់សហគ្រាសខ្នាតតូច និងមធ្យម (CIFRS for SMEs).
អង្គភាពដែលមានការទទួលខុសត្រូវសាធារណៈ អាចត្រូវតម្រូវឱ្យអនុវត្តតាមជំនួសវិញ ស្តង់ដាររបាយការណ៍ហិរញ្ញវត្ថុសាធារណៈរបស់កម្ពុជា (CIFRS).
កម្ពុជាក៏បានដាក់ឱ្យអនុវត្តនូវ ក្របខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុរបស់កម្ពុជា (CRFRF) ក្រោមប្រកាសលេខ 039 ចុះថ្ងៃទី ២០ ខែឧសភា ឆ្នាំ ២០២៥។ វាអាចប្រើប្រាស់បាន ដោយអាស្រ័យលើលក្ខខណ្ឌនៃការទទួលស្គាល់ថា វាមិនចាំបាច់ត្រូវមានការត្រួតពិនិត្យឯករាជ្យលើរបាយការណ៍ហិរញ្ញវត្ថុ និងមិនមានការទទួលខុសត្រូវចំពោះសាធារណៈជន។.
អង្គការអប់រំមិនរកប្រាក់ចំណេញដែលបានចុះបញ្ជី អាចស្ថិតនៅក្នុង ស្តង់ដាររបាយការណ៍ហិរញ្ញវត្ថុសម្រាប់អង្គភាពមិនរកប្រាក់ចំណេញ (CFRS for NFPEs) ក្រោមប្រកាសលេខ ៣៣៥ ចុះថ្ងៃទី ២៧ ខែមីនា ឆ្នាំ ២០១៨។.
ដូច្នេះ ការជ្រើសរើសក្របខណ្ឌត្រូវតែផ្អែកលើស្ថានភាពផ្លូវច្បាប់ និងរបាយការណ៍របស់ស្ថាប័ន មិនមែនគ្រាន់តែផ្អែកលើថាតើវាដំណើរការជាសាលា ឬសាកលវិទ្យាល័យនោះទេ។.
4. របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ
មាត្រា ១៧ នៃច្បាប់ស្តីពីការរាយការណ៍ហិរញ្ញវត្ថុ និងការត្រួតពិនិត្យហិរញ្ញវត្ថុ តម្រូវឱ្យក្រុមហ៊ុន និងអង្គភាពមិនរកប្រាក់ចំណេញរៀបចំរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ ក្នុងរយៈពេលបីខែបន្ទាប់ពីការបញ្ចប់ឆ្នាំហិរញ្ញវត្ថុ, ដោយអនុលោមតាមបទប្បញ្ញត្តិនៃការកើនឡើងដែលអនុវត្តបាន។.
នាយកដ្ឋាននៅតែទទួលខុសត្រូវក្នុងការរៀបចំរបាយការណ៍ហិរញ្ញវត្ថុ ទោះបីជាការរៀបចំរបាយការណ៍ហិរញ្ញវត្ថុត្រូវបាន outsource ឬការត្រួតពិនិត្យរបាយការណ៍ហិរញ្ញវត្ថុត្រូវបានធ្វើឡើងដោយឯករាជ្យក៏ដោយ។.
ការរៀបចំរបាយការណ៍ហិរញ្ញវត្ថុ និងការដាក់ចូលក្នុងបញ្ជី ACAR គឺជាកាតព្វកិច្ចនីតិវិធីផ្សេងគ្នា។.
៥. តម្រូវការនៃការត្រួតពិនិត្យឯករាជ្យចាប់ពីឆ្នាំ ២០២៦
ប្រភេទការត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ
តាមអនុក្រឹតលេខ ០៦៣ អាជ្ញាធរមួយចំនួនត្រូវតែធ្វើការត្រួតពិនិត្យដោយឯករាជ្យ អាស្រ័យលើស្ថានភាពរបស់ខ្លួន មិនមែនតាមកម្រិតទំហំទូទៅទេ។ វិស័យដែលពាក់ព័ន្ធរួមមាន៖
- សាជីវកម្មសាធារណៈ និងអង្គភាពដែលមានផលប្រយោជន៍សាធារណៈ;
- គម្រោងវិនិយោគដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ (Qualified Investment Projects);
- សាខារបស់ក្រុមហ៊ុនបរទេស;
- ក្រុមហ៊ុនល្បែងស៊ីសង; និង
- អាជីវកម្មអចលនទ្រព្យដែលបានកំណត់។.
គម្រោងអប់រំដែលមានស្ថានភាព QIP អាចត្រូវការការត្រួតពិនិត្យដោយមិនគិតពីទុនចរន្ត ទ្រព្យសម្បត្តិ ឬចំនួនបុគ្គលិករបស់ខ្លួនឡើយ។.
ដូចគ្នាដែរ ការបង្កើតសាខាអាជីវកម្មរបស់ក្រុមហ៊ុនអប់រំបរទេសនៅកម្ពុជា គឺស្ថិតនៅក្នុងប្រភេទនៃការត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ។ ការនេះមិនគួរត្រូវច្រឡំជាមួយនឹងការបង្កើតក្រុមហ៊ុនឯកជនកម្ពុជាឡើយ ដោយសារតែម្ចាស់ភាគហ៊ុនរបស់វាគឺជាជនបរទេស។.
ស្តង់ដារការត្រួតពិនិត្យសហគ្រាសទូទៅ
ចំពោះក្រុមហ៊ុនដែលមិនស្ថិតនៅក្នុងប្រភេទនៃការត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ ការវាយតម្លៃនៃការត្រួតពិនិត្យប្រើប្រាស់ ការធ្វើតេស្តពីរក្នុងបី.
| លក្ខណៈវិនិច្ឆ័យ | កម្រិតកំណត់ច្បាប់ | សមមូលដោយ USD |
|---|---|---|
| ប្រាក់ចំណូលប្រចាំឆ្នាំ – ផ្នែកពាណិជ្ជកម្ម | ២០ ពាន់លានរៀល | ៥ លានដុល្លារ |
| ទុនចរន្តប្រចាំឆ្នាំ – សកម្មភាពផលិតកម្ម | 30 ពាន់លានរៀល | ៧,៥ លានដុល្លារអាមេរិក |
| ប្រាក់ចំណូលប្រចាំឆ្នាំ – សកម្មភាពសេវាកម្ម | ៨ ពាន់លានរៀល | ២ លានដុល្លារអាមេរិក |
| ទ្រព្យសរុបនៅចុងឆ្នាំ | ១០ ពាន់លានរៀល | ២,៥ លានដុល្លារអាមេរិក |
| បុគ្គលិកមធ្យមក្នុងអំឡុងឆ្នាំ | ១០០ នាក់ | មិនអនុវត្តបានទេ |
អង្គភាពត្រូវតែបំពេញតាម យ៉ាងហោចណាស់ពីរក្នុងចំណោមបីស្តង់ដារដែលអនុវត្តបាន៖ ការជួញដូរ ទ្រព្យសម្បត្តិ និងបុគ្គលិក.
អាជីវកម្មផ្នែកអប់រំជាទូទៅនឹងស្ថិតនៅក្នុងវិស័យសេវាកម្ម ដែលធ្វើឱ្យ កម្រិត ៨ ពាន់លានរៀល (២ លានដុល្លារអាមេរិក) មានសារៈសំខាន់ជាពិសេស។.
ឧទាហរណ៍ ៖ សាលាដែលមានការជួញដូរប្រចាំឆ្នាំ ៩ ពាន់លានរៀល (ប្រហែល 2.22 លានដុល្លារអាមេរិក), ទ្រព្យសកម្មសរុបចំនួន ១២ ពាន់លានរៀល (ប្រហែល 2.96 លានដុល្លារអាមេរិក) និងបុគ្គលិកចំនួន ៨០ នាក់ ត្រូវតែបំពេញតាមលក្ខខណ្ឌពីរ ហើយនឹងត្រូវដាក់ឱ្យស្ថិតក្រោមការត្រួតពិនិត្យដោយឯករាជ្យ។.
សាលាដែលមានទឹកប្រាក់ ៩ ពាន់លានរៀល (ប្រហែល 2.22 លានដុល្លារអាមេរិក) ប្រាក់ចំណូលសរុប, ក្នុងរង្វង់ ៧ ពាន់លានរៀល (ប្រហែល 1.73 លានដុល្លារអាមេរិក) នៃទ្រព្យសម្បត្តិ និងបុគ្គលិកចំនួន ៧០ នាក់ គឺបំពេញតាមលក្ខណៈវិនិច្ឆ័យតែមួយប៉ុណ្ណោះ ហើយក៏មិនឆ្លើយតបតាមលក្ខខណ្ឌនៃការពិនិត្យទំហំទូទៅដែរ ប្រសិនបើមិនមានលក្ខខណ្ឌត្រួតពិនិត្យផ្សេងទៀតអនុវត្ត។.
ប្រកាសលេខ ០៦៣ ក៏មានវិធានការបន្តមួយចំនួន ដែលអាចធ្វើឱ្យក្រុមហ៊ុនដែលត្រូវធ្វើការត្រួតពិនិត្យ ត្រូវស្ថិតនៅក្រោមតម្រូវការត្រួតពិនិត្យ បើទោះបីជាស្ថានភាពរបស់ខ្លួនបានផ្លាស់ប្តូរក៏ដោយ។ ដូច្នេះ ស្ថានភាពនៃការត្រួតពិនិត្យគួរតែត្រូវបានពិនិត្យឡើងវិញជារៀងរាល់ឆ្នាំ មិនមែនផ្អែកតែលើកម្រិតកំណត់សម្រាប់ឆ្នាំបច្ចុប្បន្ននោះទេ។.
6. ស្ថាប័នអប់រំមិនរកប្រាក់ចំណេញ
អង្គការមិនរកប្រាក់ចំណេញត្រូវតែគោរពតាមស្តង់ដារត្រួតពិនិត្យផ្សេងៗគ្នា។.
គម្រោងរបស់អង្គការក្រៅរដ្ឋាភិបាលជាក់លាក់ ដែលមានការចំណាយសរុប លើសពី ២ ពាន់លានរៀល (៥០០,០០០ ដុល្លារអាមេរិក) ត្រូវបានត្រួតពិនិត្យដោយការត្រួតពិនិត្យឯករាជ្យ។.
នៅកម្រិតអង្គការ ស្ថាប័នមិនរកប្រាក់ចំណេញត្រូវតែធ្វើការត្រួតពិនិត្យនៅពេលដែល៖
- ការចំណាយសរុបប្រចាំឆ្នាំ លើសពី ៣ ពាន់លានរៀល (៧៥០,០០០ ដុល្លារអាមេរិក), រួមទាំងការចំណាយលើគម្រោងដែលបានត្រួតពិនិត្យដោយឡែករួចហើយ; និង
- អង្គការនេះមានមធ្យមយ៉ាងហោចណាស់ ២០ នាក់ ក្នុងអំឡុងឆ្នាំ។.
ដូច្នេះ សាលារៀនដែលគ្រប់គ្រងដោយអង្គការក្រៅរដ្ឋាភិបាល ស្ថាប័នអប់រំសប្បុរសធម៌ ឬអង្គការបណ្តុះបណ្តាលដែលទទួលបានមូលនិធិពីអ្នកបរិច្ចាគ គួរតែអនុវត្តតាមបទប្បញ្ញត្តិនៃ NFPE ជាជាងប្រើប្រាស់ដោយស្វ័យប្រវត្តិនូវកម្រិតកំណត់នៃសហគ្រាសពាណិជ្ជកម្ម។.
៧. តម្រូវការផ្នែកអប់រំចំនួន ៤ ពាន់លានដុល្លាររបស់ KHR តែមួយ
មួយក្នុងចំណោមភាពខុសគ្នាដ៏សំខាន់បំផុតសម្រាប់ស្ថាប័នអប់រំ គឺកើតមាននៅក្រោម ប្រកាសលេខ ១៧២ MEF.PrK.GDT ចុះថ្ងៃទី ២០ ខែមីនា ឆ្នាំ ២០២៤.
ស្ថាប័នអប់រំដែលទទួលបានការលើកលែងពន្ធសម្រាប់វិស័យអប់រំ ត្រូវតែគោរពតាមលក្ខខណ្ឌ រួមទាំងការចុះបញ្ជីពន្ធដារ ការរៀបចំបញ្ជីពន្ធដារឱ្យបានត្រឹមត្រូវ និងការដាក់ពាក្យសុំពន្ធឱ្យបានទាន់ពេលវេលា។ របាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យទៅកាន់ GDT ដែលការជួញដូរប្រចាំឆ្នាំលើសពី ៤ ពាន់លានរៀល (ប្រហែល ៩៨៨,០០០ ដុល្លារអាមេរិក).
កម្រិតនេះខុសពីកម្រិតនៃការត្រួតពិនិត្យរបស់ ACAR។.
ឧទាហរណ៍៖ សាលាដែលមាន៖
- ប្រាក់ចំណូល ៥ ពាន់លានរៀល (ប្រហែល 1.23 លានដុល្លារ);
- ទ្រព្យសម្បត្តិរបស់ KHR 7 ពាន់លាន (ប្រហែល 1.73 លានដុល្លារអាមេរិក); និង
- បុគ្គលិក ៦០ នាក់
មិនឆ្លើយតបនឹងលក្ខខណ្ឌពីរក្នុងចំណោមលក្ខខណ្ឌទាំងបីនៃ ACAR ទូទៅទេ។ ទោះជាយ៉ាងណាក៏ដោយ ដោយសារតែការផ្លាស់ប្តូរបុគ្គលិកលើសពី ៤ ពាន់លានរៀល (ប្រហែល ៩៨៨,០០០ ដុល្លារអាមេរិក), របាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យ អាចនៅតែត្រូវបានតម្រូវសម្រាប់គោលបំណងនៃការរក្សាការទទួលសិទ្ធិទទួលបានការលើកលែងពន្ធសម្រាប់វិស័យអប់រំ។.
ហេតុនេះ គ្រប់គ្រងគួរតែអនុវត្ត ការវាយតម្លៃ ACAR និងការវាយតម្លៃវិស័យអប់រំ GDT ជាពីរដំណាក់កាលដាច់ដោយឡែកពីគ្នា.
៨. ការទទួលស្គាល់ និងការតែងតាំងរបស់អ្នកត្រួតពិនិត្យ
ការត្រួតពិនិត្យដោយច្បាប់ត្រូវតែធ្វើឡើងដោយអ្នកត្រួតពិនិត្យឯករាជ្យដែលមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ និងមានអាជ្ញាប័ណ្ណ។.
ច្បាប់ និងបទប្បញ្ញត្តិផ្នែករដ្ឋបាល និងត្រួតពិនិត្យហិរញ្ញវត្ថុរបស់កម្ពុជា តម្រូវឱ្យអ្នកត្រួតពិនិត្យហិរញ្ញវត្ថុគោរពតាមបទប្បញ្ញត្តិដែលបានអនុវត្ត។ លក្ខខណ្ឌនៃការទទួលអាជ្ញាប័ណ្ណពី ACAR និងតម្រូវការផ្នែកជំនាញរបស់ KICPAA.
អ្នកត្រួតពិនិត្យត្រូវតែគោរពតាមតម្រូវការឯករាជ្យ និងក្រមសីលធម៌ដែលបានអនុវត្ត ហើយត្រូវអនុវត្តការត្រួតពិនិត្យតាមស្តង់ដារត្រួតពិនិត្យដែលបានអនុម័តនៅក្នុងប្រទេសកម្ពុជា។.
ការត្រួតពិនិត្យដោយឯករាជ្យតាមច្បាប់ ត្រូវតែមានភាពខុសគ្នាពី៖
- ការត្រួតពិនិត្យផ្ទៃក្នុង;
- ការត្រួតពិនិត្យពន្ធ GDT;
- ការត្រួតពិនិត្យហិរញ្ញវត្ថុ;
- ការពិនិត្យបញ្ជីហិរញ្ញវត្ថុ; ឬ
- កិច្ចសន្យាផ្សេងទៀតអំពីការធានា ឬនីតិវិធីដែលបានព្រមព្រៀងគ្នា។.
ស្ថាប័នអប់រំគួរតែតែងតែតែងតែជ្រើសរើសអ្នកត្រួតពិនិត្យរបស់ខ្លួនឱ្យបានយ៉ាងហោចណាស់ ៣ ខែ មុន ដើម្បីឱ្យអាចរៀបចំផែនការត្រួតពិនិត្យបានត្រឹមត្រូវ និងបញ្ចប់បានទាន់ពេលវេលា មុនពេលផុតកំណត់កាលបរិច្ឆេទដាក់ពាក្យស្នើសុំរបស់ស្ថាប័ន។.
9. ពេលវេលាដាក់ពាក្យ
ក្រោមប្រកាសលេខ 063៖
- អង្គភាព មិនស្ថិតនៅក្រោមការត្រួតពិនិត្យឯករាជ្យ ត្រូវដាក់ឯកសាររបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំទៅ ACAR ឱ្យបានមុន បីខែ និង ២០ ថ្ងៃ បន្ទាប់ពីបញ្ចប់ឆ្នាំ; និង
- អង្គភាព អាស្រ័យលើការធ្វើសវនកម្មឯករាជ្យ ត្រូវតែដាក់ឯកសាររបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យ និងរបាយការណ៍របស់អ្នកត្រួតពិនិត្យ នៅក្នុង ៦ ខែ និង ២០ ថ្ងៃ បន្ទាប់ពីបញ្ចប់ឆ្នាំ.
ចំពោះអង្គភាពដែលមានថ្ងៃបញ្ចប់ឆ្នាំនៅថ្ងៃទី ៣១ ខែធ្នូ ដូច្នេះកាលកំណត់ទាំងនេះគឺ៖ ថ្ងៃទី ២០ ខែមេសា និង ថ្ងៃទី ២០ ខែកក្កដា, ដូចគ្នា។.
ប្រកាសលេខ ០៦៣ មិនអនុញ្ញាតឱ្យមានការចុះបញ្ជីនូវបុគ្គលដែលត្រូវបានចាត់ថ្នាក់ថា អ្នកជាប់ពន្ធតូចតាច ពីវិសាលភាពនៃការដាក់ពាក្យ។ នេះមិនគួរត្រូវបានបកស្រាយថាជាការលើកលែងទូទៅចំពោះកាតព្វកិច្ចនៃការរាយការណ៍ហិរញ្ញវត្ថុ និងការរៀបចំបញ្ជីបច្បាប់ចំពោះមូលដ្ឋាន។.
ប្រកាសក៏បានផ្តល់វិធានការដាក់ទណ្ឌកម្មផ្នែកហិរញ្ញវត្ថុចំពោះការដាក់ឯកសារយឺតយ៉ាវផងដែរ រួមទាំងការដាក់ទណ្ឌកម្មជាប្រចាំខែ ដែលស្ថិតនៅក្រោមកម្រិតកំណត់ដែលបានកំណត់។.
១០. ការទំនាក់ទំនងផ្នែករដ្ឋបាល និងពន្ធដារ
ការលើកលែងពន្ធសម្រាប់វិស័យអប់រំមិនបានលុបបំបាត់កាតព្វកិច្ចនៃការរាយការណ៍ហិរញ្ញវត្ថុ ឬការអនុវត្តបទប្បញ្ញត្តិពន្ធទេ។.
តាមអនុក្រឹតលេខ ១៧២ អាជីវកម្មសិក្សាដែលបានទទួលការអនុញ្ញាត អាចទទួលបានការលើកលែងជាក់លាក់ពាក់ព័ន្ធនឹងពន្ធលើប្រាក់ចំណូល ការបង់ពន្ធជាមុន ការបង់ពន្ធអប្បបរមា និងបញ្ហាតម្លៃបង់ពន្ធមួយចំនួន ដោយអនុលោមតាមលក្ខខណ្ឌនៃអនុក្រឹត។.
ទោះជាយ៉ាងណាក៏ដោយ ស្ថាប័នត្រូវតែរក្សាឯកសារគណនេយ្យឱ្យបានត្រឹមត្រូវ និងគោរពតាមការបញ្ជាក់ពន្ធដែលពាក់ព័ន្ធ។ បញ្ហាដូចជា ពន្ធលើប្រាក់ឈ្នួល ពន្ធលើអត្ថប្រយោជន៍បន្ថែម ពន្ធលើការបញ្ជូនប្រាក់សំណងជូនបុគ្គលិក ពន្ធលើប្រតិបត្តិការជាមួយភាគីពាក់ព័ន្ធ ពន្ធលើទ្រព្យសម្បត្តិអចិន្ត្រៃយ៍ និងកាតព្វកិច្ចផ្សេងទៀតដែលមិនត្រូវបានអនុញ្ញាតឱ្យលើកលែង ត្រូវតែបន្តត្រូវបានវាយតម្លៃស្របតាមបទប្បញ្ញត្តិពន្ធដែលអនុវត្ត។.
តួលេខនៃរបាយការណ៍ហិរញ្ញវត្ថុក៏ត្រូវតែធ្វើការកត់សម្គាល់ឱ្យបានត្រឹមត្រូវជាមួយការបញ្ជាក់ពន្ធដែរ។.
11. ហានិភ័យសំខាន់ៗផ្នែកគណនេយ្យ និងការត្រួតពិនិត្យ
ស្ថាប័នអប់រំជាទូទៅជួបប្រទះហានិភ័យផ្នែករដ្ឋបាល និងការត្រួតពិនិត្យហិរញ្ញវត្ថុ ដែលរួមមាន៖
- ថ្លៃសិក្សាដែលបានប្រមូលមុនពេលកំណត់;
- ការដាក់ប្រាក់របស់និស្សិត;
- ថ្លៃចុះឈ្មោះ និងការចុះឈ្មោះ;
- ការទទួលស្គាល់ប្រាក់ចំណូលតាមអំឡុងពេលសិក្សា;
- អាហារូបករណ៍, ការបញ្ចុះតម្លៃ និងការសងប្រាក់វិញ;
- ថវិកាឧបត្ថម្ភ និងថវិកាដែលកំណត់ឱ្យប្រើប្រាស់;
- ថ្លៃបៀវត្ស និងថ្លៃបុគ្គលិកដែលធ្វើការនៅបរទេស;
- បំណុលនិស្សិត;
- ការប្រមូលប្រាក់ដោយប្រើប្រាស់សាច់ប្រាក់;
- អគារសាលារៀន ឧបករណ៍ និងកិច្ចសន្យាជួល;
- ថ្លៃពាក់ព័ន្ធនឹងភាគីពាក់ព័ន្ធ និងថ្លៃពាក់ព័ន្ធរវាងក្រុមហ៊ុន;
- ប្រតិបត្តិការក្នុងរូបិយប័ណ្ណបរទេស; និង
- ការបែងចែករវាងឆ្នាំសិក្សា និងឆ្នាំហិរញ្ញវត្ថុ។.
ចំពោះអង្គភាពដែលប្រើប្រាស់ក្របខណ្ឌនៃការរាយការណ៍ដោយផ្អែកលើការប្រមូលផ្តុំសាច់ប្រាក់ ការចំណូលដែលទទួលបានមុនពេលសេវាកម្មអប់រំត្រូវបានផ្តល់ជូន មិនត្រូវទទួលស្គាល់ជាប្រាក់ចំណូលដោយស្វ័យប្រវត្តិទេ។ ការទទួលស្គាល់ត្រូវតែអនុវត្តតាមស្តង់ដារគណនេយ្យដែលអនុវត្ត។.
ប្រព័ន្ធគ្រប់គ្រងរបស់និស្សិត ឯកសារចុះឈ្មោះ វិក្កយបត្រ របាយការណ៍ គណនីធនាគារ និងបញ្ជីទិន្នន័យទូទៅ ត្រូវតែត្រូវបានសម្របសម្រួលជាទៀងទាត់ ដើម្បីគាំទ្រដល់ភាពពេញលេញនៃចំណូល និងភាពអាចត្រួតពិនិត្យបាន។.
12. មជ្ឈមណ្ឌលអប់រំរបស់អ្នកតម្រូវឱ្យមានការត្រួតពិនិត្យដោយឯករាជ្យដែរឬទេ?
នាយកដ្ឋានត្រូវវាយតម្លៃជាប្រចាំឆ្នាំនូវចំណុចដូចខាងក្រោម៖
- ទម្រង់ផ្លូវច្បាប់របស់ស្ថាប័ននោះគឺអ្វី?
- វាជាផ្នែកមួយនៃប្រាក់ចំណេញ ឬមិនមែនជាផ្នែកមួយនៃប្រាក់ចំណេញ?
- វាជា QIP, សាខា, ក្រុមហ៊ុនសាធារណៈ ឬប្រភេទផ្សេងទៀតដែលត្រូវបានត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ?
- របាយការណ៍ប្រចាំឆ្នាំរបស់វា មានទុនវិនិយោគសរុប និងចំនួនបុគ្គលិកជាមធ្យមប៉ុន្មាន?
- តើវានៅបំពេញតាមលក្ខណៈវិនិច្ឆ័យយ៉ាងហោចណាស់ពីរនៃប្រកាសលេខ ០៦៣ ដែរឬទេ?
- ប្រសិនបើ NFPE គោរពតាមស្តង់ដាររបស់គម្រោង ឬអង្គការផ្សេងៗទៀតទេ?
- តើ Prakas លេខ 172 បង្កើតបានអ្វី? តម្រូវការនៃការត្រួតពិនិត្យរបស់ GDT ក្នុងទំហំទឹកប្រាក់ ៤ ពាន់លានរៀល (ប្រហែល ៩៨៨,០០០ ដុល្លារអាមេរិក)?
- តើច្បាប់គ្រប់គ្រង ម្ចាស់មូលធន ម្ចាស់បំណុល ភាគទុន ឬកិច្ចសន្យាផ្សេងទៀត តម្រូវឱ្យមានការត្រួតពិនិត្យឯកសារដោយឡែកពីគ្នាដែរឬទេ?
ការសន្និដ្ឋាននោះ ត្រូវតែត្រូវបានចុះផ្សាយជាលាយលក្ខណ៍អក្សរជារៀងរាល់ឆ្នាំ ដោយប្រើប្រាស់ច្បាប់ដែលអនុវត្តសម្រាប់ឆ្នាំហិរញ្ញវត្ថុដែលពាក់ព័ន្ធ។.
កាតព្វកិច្ចផ្នែករដ្ឋបាល និងការត្រួតពិនិត្យរបស់វិស័យអប់រំនៅកម្ពុជា មិនអាចកំណត់បានដោយផ្អែកលើកម្រិតទូទៅតែមួយ។.
ការគ្រប់គ្រងត្រូវតែកំណត់ជាមុននូវទម្រង់ផ្លូវច្បាប់របស់ស្ថាប័ន និងក្របខណ្ឌនៃការរាយការណ៍ហិរញ្ញវត្ថុដែលអនុវត្តបាន មុនពេលវាយតម្លៃដោយឡែកលើកាតព្វកិច្ចនៃការដាក់ពាក្យ ACAR របស់វា ស្ថានភាពការត្រួតពិនិត្យដោយតុលាការ និងលក្ខខណ្ឌលើកទឹកចិត្តពន្ធ។.
សម្រាប់ឆ្នាំហិរញ្ញវត្ថុ ឆ្នាំ២០២៦, ប្រកាសលេខ ០៦៣ ចុះថ្ងៃទី ១៨ ខែសីហា ឆ្នាំ ២០២៦ មានសារៈសំខាន់ជាពិសេស។ សហគ្រាសក្នុងវិស័យសេវាកម្មទូទៅត្រូវបានវាយតម្លៃដោយប្រើ បន្ទាត់ចរាចរណ៍ ៨ ពាន់លានរៀល (២ លានដុល្លារអាមេរិក), បន្ទាត់ទ្រព្យសកម្ម ១០០ ពាន់លានរៀល (២,៥ លានដុល្លារអាមេរិក) និងស្តង់ដារបុគ្គលិក ១០០ នាក់ ក្រោមការធ្វើតេស្តពីរក្នុងបី, ខណៈពេលដែល QIPs, សាខារបស់ក្រុមហ៊ុនបរទេស និងប្រភេទផ្សេងទៀតដែលបានកំណត់អាចត្រូវបានដាក់ឱ្យស្ថិតក្រោមការត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ។.
ស្ថាប័នអប់រំត្រូវពិចារណាបន្ថែមទៀតអំពីផ្នែកឯកជន ៤ ពាន់លានរៀល (ប្រហែល ៩៨៨,០០០ ដុល្លារអាមេរិក) នៃលក្ខខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យ ក្រោមប្រកាសលេខ ១៧២ នៅទីនោះ ពួកគេពឹងផ្អែកលើការលើកទឹកចិត្តផ្នែកពន្ធលើវិស័យអប់រំ។.
ហេតុនេះ ស្ថានភាពអនុលោមតាមច្បាប់ដែលសមស្របគួរតែត្រូវបានវាយតម្លៃជារៀងរាល់ឆ្នាំ និងត្រូវបានចុះបញ្ជីឡើងវិញ អាស្រ័យលើលក្ខខណ្ឌច្បាប់ និងប្រតិបត្តិការជាក់លាក់របស់ស្ថាប័ន។.
13. ម៉ាទ្រីសនៃការអនុវត្ត — វិស័យអប់រំនៅកម្ពុជា
| តំបន់អនុលោមតាមច្បាប់ | តម្រូវការសំខាន់ៗ | អាជ្ញាធរទទួលខុសត្រូវ | វាមានសុពលភាពសម្រាប់អ្នកណា | កំណត់ត្រឹមត្រូវ / ហេតុផលជំរុញ | ហានិភ័យចម្បងនៃការមិនអនុវត្តតាម |
|---|---|---|---|---|---|
| ការទទួលស្គាល់ការសិក្សា | ទទួលបានអាជ្ញាប័ណ្ណការអប់រំដែលត្រូវការ មុនពេលចាប់ផ្តើមប្រតិបត្តិការ | អាជ្ញាធរអប់រំដែលមានសមត្ថភាព | សាលារៀន និងអ្នកផ្តល់ការបណ្តុះបណ្តាល | មុននឹងចាប់ផ្តើមប្រតិបត្តិការ | វិធានការត្រួតពិនិត្យ ការដាក់ទណ្ឌកម្ម ឬបញ្ហាពាក់ព័ន្ធនឹងអាជ្ញាប័ណ្ណ |
| ឯកសារគណនេយ្យ | រក្សាឯកសារគណនីឱ្យបានត្រឹមត្រូវ ដោយមានឯកសារគណនីដែលត្រឹមត្រូវ | ACAR | ក្រុមហ៊ុន និងអង្គភាពមិនរកប្រាក់ចំណេញ | កំពុងដំណើរការ | កំណត់ត្រាដែលមិនពេញលេញ ការផាកពិន័យតាមបទប្បញ្ញត្តិ និងការលំបាកនៃការត្រួតពិនិត្យ |
| ការរក្សាទុកឯកសារ | រក្សាទុកឯកសារគណនេយ្យយ៉ាងហោចណាស់រយៈពេល ១០ ឆ្នាំ ចាប់ពីថ្ងៃបង្កើត | ACAR | ក្រុមហ៊ុន និងអង្គភាពមិនរកប្រាក់ចំណេញ | រយៈពេលរក្សាទុក 10 ឆ្នាំ | ការមិនអាចបញ្ជាក់ពីប្រតិបត្តិការ ឬឆ្លើយតបទៅនឹងការពិនិត្យតាមបទប្បញ្ញត្តិ |
| របាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ | រៀបចំរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ ស្របតាមក្របខណ្ឌរបាយការណ៍ដែលអនុវត្តដោយប្រទេសកម្ពុជា | ACAR | ក្រុមហ៊ុន និងអង្គភាពមិនរកប្រាក់ចំណេញ | ក្នុងរយៈពេល 3 ខែ បន្ទាប់ពីបញ្ចប់ឆ្នាំហិរញ្ញវត្ថុ, ដោយអនុលោមតាមបទប្បញ្ញត្តិនៃការកើនឡើងដែលអនុវត្តបាន | ការរៀបចំមិនទាន់ពេលវេលា និងការដាក់ពាក្យមិនអនុវត្តតាមក្រោយ |
| ក្របខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុ | អនុវត្ត CIFRS, CIFRS សម្រាប់សហគ្រាសធុនតូច និងមធ្យម, CRFRF ឬ CFRS សម្រាប់ NFPEs, តាមដែលអាចអនុវត្តបាន | ACAR | អាស្រ័យលើទម្រង់ផ្លូវច្បាប់ ភាពទទួលខុសត្រូវសាធារណៈ ស្ថានភាពការត្រួតពិនិត្យ និងកម្រិតសមត្ថភាពផ្សេងទៀត | ត្រូវបានវាយតម្លៃសម្រាប់រយៈពេលរាយការណ៍នីមួយៗ | រចនាសម្ព័ន្ធគណនេយ្យមិនត្រឹមត្រូវ និងរបាយការណ៍ហិរញ្ញវត្ថុមិនស្របតាមបទប្បញ្ញត្តិ |
| ការធ្វើតេស្តត្រួតពិនិត្យសហគ្រាសទូទៅ | ជួបគ្នាមួយចំនួនយ៉ាងហោចណាស់ ២ក្នុងចំណោម ៣ នៃលក្ខខណ្ឌដែលអនុវត្តបាន: ទុនវិនិយោគ សម្បត្តិសរុប និងបុគ្គលិក | ACAR | ក្រុមហ៊ុនដែលមិនស្ថិតនៅក្នុងប្រភេទការត្រួតពិនិត្យដោយស្វ័យប្រវត្តិ | ការវាយតម្លៃប្រចាំឆ្នាំ | ការមិនទទួលបានការត្រួតពិនិត្យឯករាជ្យដែលចាំបាច់ |
| កម្រិតនៃការធ្វើពាណិជ្ជកម្មនៅក្នុងវិស័យសេវាកម្ម | ប្រាក់ចំណូលប្រចាំឆ្នាំ ៨ ពាន់លានរៀល (២ លានដុល្លារអាមេរិក) | ACAR | សហគ្រាសក្នុងវិស័យសេវាកម្ម រួមទាំងវិស័យអប់រំ ដែលត្រូវបានចាត់ថ្នាក់ជាសេវាកម្ម | ផ្នែកមួយនៃតេស្តការត្រួតពិនិត្យចំនួន 2 ក្នុង 3 | ការវាយតម្លៃត្រួតពិនិត្យមិនត្រឹមត្រូវ |
| ស្តង់ដារទ្រព្យសកម្មសរុប | ទ្រព្យសរុបរបស់ ១០ ពាន់លានរៀល (២,៥ លានដុល្លារ) | ACAR | ក្រុមហ៊ុនដែលត្រូវឆ្លងកាត់ការត្រួតពិនិត្យសរុប | ផ្នែកមួយនៃតេស្តការត្រួតពិនិត្យចំនួន 2 ក្នុង 3 | ការវាយតម្លៃត្រួតពិនិត្យមិនត្រឹមត្រូវ |
| លក្ខខណ្ឌនៃបុគ្គលិក | មធ្យម ១០០ នាក់ ក្នុងអំឡុងឆ្នាំ | ACAR | ក្រុមហ៊ុនដែលត្រូវឆ្លងកាត់ការត្រួតពិនិត្យសរុប | ផ្នែកមួយនៃតេស្តការត្រួតពិនិត្យចំនួន 2 ក្នុង 3 | ការវាយតម្លៃត្រួតពិនិត្យមិនត្រឹមត្រូវ |
| ការត្រួតពិនិត្យឯករាជ្យដោយស្វ័យប្រវត្តិ | អង្គភាពមួយចំនួនត្រូវបានដាក់ឱ្យស្ថិតក្រោមការត្រួតពិនិត្យ ដោយមិនគិតពីការធ្វើតេស្តទំហំទូទៅ | ACAR | រួមមាន QIPs, សាខារបស់ក្រុមហ៊ុនបរទេស និងប្រភេទផ្សេងទៀតដែលបានកំណត់ | ផ្អែកលើស្ថានភាពនៃអង្គភាព | ការមិនទទួលបានការត្រួតពិនិត្យដោយមានកាតព្វកិច្ច |
| ការត្រួតពិនិត្យគម្រោង NFPE | ការត្រួតពិនិត្យឯករាជ្យ នៅពេលដែលការចំណាយលើគម្រោងលើសពី ២ ពាន់លានរៀល (៥០០,០០០ ដុល្លារអាមេរិក) | ACAR | គម្រោងមិនរកប្រាក់ចំណេញ | នៅពេលដែលការចំណាយលើសពីកម្រិតកំណត់ | ការមិនអនុវត្តតាមការត្រួតពិនិត្យ |
| ការត្រួតពិនិត្យថ្នាក់អង្គការរបស់ NFPE | ការចំណាយប្រចាំឆ្នាំលើសពី ៣ ពាន់លានរៀល (៧៥០,០០០ ដុល្លារអាមេរិក), លើកលែងតែគម្រោងដែលត្រូវបានត្រួតពិនិត្យដោយឡែក, និង បុគ្គលិកមធ្យមមានយ៉ាងហោចណាស់ ២០ នាក់ | ACAR | អង្គការមិនរកប្រាក់ចំណេញ | ការវាយតម្លៃប្រចាំឆ្នាំ | ការមិនអនុវត្តតាមការត្រួតពិនិត្យ |
| លក្ខខណ្ឌនៃការត្រួតពិនិត្យលើការលើកទឹកចិត្តពន្ធសម្រាប់វិស័យអប់រំ | បញ្ជូនរបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យទៅ GDT ប្រសិនបើប្រាក់ចំណូលប្រចាំឆ្នាំលើសពី ៤ ពាន់លានរៀល (ប្រហែល ៩៨៨,០០០ ដុល្លារអាមេរិក), ដោយអនុលោមតាមលក្ខខណ្ឌនៃប្រកាសលេខ ១៧២ | អគ្គនាយកដ្ឋានពន្ធដារ | សាលារៀនដែលទទួលបានការលើកលែងពន្ធសម្រាប់វិស័យអប់រំ | ការជួញដូរប្រចាំឆ្នាំលើសពីកម្រិតកំណត់ | ផលប៉ះពាល់ដែលអាចកើតមានចំពោះលក្ខខណ្ឌទទួលប្រាក់ឧបត្ថម្ភពីប្រាក់លើកទឹកចិត្តពន្ធ |
| លក្ខខណ្ឌនៃការទទួលស្គាល់ជាអ្នកត្រួតពិនិត្យ | ការត្រួតពិនិត្យដោយច្បាប់ត្រូវតែធ្វើឡើងដោយអ្នកត្រួតពិនិត្យឯករាជ្យដែលមានសមត្ថភាព និងអាជ្ញាប័ណ្ណស្របតាមតម្រូវការរបស់ ACAR និង KICPAA។ | ACAR / KICPAA | អង្គភាពដែលត្រូវអនុវត្តការត្រួតពិនិត្យឯករាជ្យតាមច្បាប់ | មុនពេលត្រូវបានតែងតាំង និងក្នុងអំឡុងពេលនៃការអនុវត្តការត្រួតពិនិត្យ | ការត្រួតពិនិត្យផ្នែកច្បាប់មិនត្រឹមត្រូវ ឬមិនស្របតាមបទប្បញ្ញត្តិ |
| ការដាក់បញ្ជូនរបាយការណ៍ហិរញ្ញវត្ថុដែលមិនបានត្រួតពិនិត្យ | ដាក់ឯកសាររបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំទៅ ACAR | ACAR | អង្គភាពដែលស្ថិតក្នុងវិសាលភាពនៃបទប្បញ្ញត្តិ មិនត្រូវបានដាក់ឱ្យស្ថិតក្រោមការត្រួតពិនិត្យដោយឯករាជ្យ | ក្នុងរយៈពេល 3 ខែ និង 20 ថ្ងៃ បន្ទាប់ពីបញ្ចប់ឆ្នាំ | ការពិន័យសម្រាប់ការដាក់ពាក្យសុំយឺត និងហានិភ័យនៃការមិនអនុវត្តតាម |
| ការដាក់ឯកសាររបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យ | បញ្ជូនរបាយការណ៍ហិរញ្ញវត្ថុដែលបានត្រួតពិនិត្យ និងរបាយការណ៍របស់អ្នកត្រួតពិនិត្យទៅ ACAR | ACAR | អង្គភាពដែលត្រូវទទួលបានការធ្វើសវនកម្មឯករាជ្យ | ក្នុងរយៈពេល 6 ខែ និង 20 ថ្ងៃ បន្ទាប់ពីបញ្ចប់ឆ្នាំ | ការពិន័យសម្រាប់ការដាក់ពាក្យសុំយឺត និងហានិភ័យនៃការមិនអនុវត្តតាម |
| ការគោរពចំពោះពន្ធ | រក្សាការចុះបញ្ជីពន្ធ កត់ត្រាការិយាធិបតេយ្យ និងដាក់ពាក្យសុំពន្ធដែលត្រូវបង់ ទោះបីមានការលើកទឹកចិត្តក៏ដោយ | អគ្គនាយកដ្ឋានពន្ធដារ | អ្នកដែលបានចុះបញ្ជីជាអ្នកបង់ពន្ធក្នុងវិស័យអប់រំ តាមដែលអាចធ្វើទៅបាន | ស្របតាមតម្រូវការនៃការដាក់ពាក្យបែបបទពន្ធ | ការពិនិត្យឡើងវិញលើពន្ធ ការផាកពិន័យ និងការបាត់បង់លក្ខណៈគ្រប់គ្រាន់នៃការលើកលែងពន្ធ |
| ការវាយតម្លៃការអនុវត្តប្រចាំឆ្នាំ | ពិនិត្យឡើងវិញនូវទម្រង់ផ្លូវច្បាប់ ក្របខណ្ឌនៃការរាយការណ៍ ស្តង់ដារនៃការត្រួតពិនិត្យ លក្ខខណ្ឌលើការលើកទឹកចិត្តពន្ធ និងតម្រូវការនីតិវិធីផ្សេងទៀតជាប្រចាំឆ្នាំ | ការគ្រប់គ្រង / ស្ថាប័នត្រួតពិនិត្យពាក់ព័ន្ធ | សាលារៀនទាំងអស់ | ក្នុងមួយឆ្នាំហិរញ្ញវត្ថុ | ការអនុវត្តកម្រិតកំណត់ចាស់ ឬការខកខានក្នុងការធ្វើការត្រួតពិនិត្យថ្មី/ការបំពេញកាតព្វកិច្ច |
ឯកសារច្បាប់ និងបទប្បញ្ញត្តិសំខាន់ៗ
- ច្បាប់ស្តីពីការិយាល័យកត់ត្រានិងត្រួតពិនិត្យហិរញ្ញវត្ថុ, ព្រះរាជក្រឹត្យលេខ NS/0416/006 ចុះថ្ងៃទី ១១ ខែមេសា ឆ្នាំ ២០១៦។.
- ច្បាប់ស្តីពីការអប់រំ ចុះថ្ងៃទី ៨ ខែធ្នូ ឆ្នាំ ២០០៧។.
- ប្រកាសលេខ ០៦៣ ស.ស.ក.PrK ចុះថ្ងៃទី ១៨ ខែសីហា ឆ្នាំ ២០២៦ ស្តីពីតម្រូវការនៃការដាក់បញ្ជូនរបាយការណ៍ហិរញ្ញវត្ថុប្រចាំឆ្នាំ និងការត្រួតពិនិត្យដោយឯករាជ្យ។.
- អនុក្រឹតលេខ ១៧២ MEF.PrK.GDT ចុះថ្ងៃទី ២០ ខែមីនា ឆ្នាំ ២០២៤ ស្តីពីការលើកទឹកចិត្តពន្ធសម្រាប់អាជីវកម្មក្នុងវិស័យអប់រំ។.
- អនុក្រឹតលេខ ០៣៩ ចុះថ្ងៃទី ២០ ខែ ឧសភា ឆ្នាំ ២០២៥ ស្តីពីក្របខណ្ឌរបាយការណ៍ហិរញ្ញវត្ថុរបស់កម្ពុជា។.
- ប្រកាសលេខ ៣៣៥ ចុះថ្ងៃទី ២៧ ខែមីនា ឆ្នាំ ២០១៨ ស្តីពីស្តង់ដាររបាយការណ៍ហិរញ្ញវត្ថុសម្រាប់អង្គភាពមិនរកប្រាក់ចំណេញនៅកម្ពុជា.
- ស្តង់ដារត្រួតពិនិត្យរបស់កម្ពុជាដែលអនុវត្តបាន, តម្រូវការអាជ្ញាប័ណ្ណផ្នែកជំនាញ និងក្រមសីលធម៌ដែលគ្រប់គ្រងដោយ ACAR និង KICPAA។.
អត្ថបទនេះឆ្លុះបញ្ចាំងពីស្ថានភាពច្បាប់ដែលបានពិនិត្យនៅថ្ងៃទី ៧ ខែតុលា ឆ្នាំ ២០២៦។ ប្រាក់ដុល្លារអាមេរិកដែលមិនបានបញ្ជាក់ដោយច្បាស់នៅក្នុងបទប្បញ្ញត្តិដែលពាក់ព័ន្ធ គឺជាការប៉ាន់ប្រមាណ និងអាចមានការប្រែប្រួលដោយផ្អែកលើអត្រាប្តូរប្រាក់។ ចំនួនប្រាក់ KHR ដែលតម្រូវដោយច្បាប់ គួរតែត្រូវបានប្រើប្រាស់ជាពិសេសនៅពេលកំណត់ភាពអនុលោម។ តម្រូវការជាក់លាក់របស់ស្ថាប័ន ពិសេសដែលពាក់ព័ន្ធនឹងការអប់រំថ្នាក់ឧត្តមសិក្សា ការបណ្តុះបណ្តាលវិជ្ជាជីវៈ ការិយាល័យសាធារណៈ អាជ្ញាប័ណ្ណពិសេស គម្រោងដែលទទួលបានមូលនិធិពីអ្នកផ្តល់ជំនួយ ឬសកម្មភាពអប់រំផ្សេងទៀតដែលត្រូវបានគ្រប់គ្រង គួរតែត្រូវបានវាយតម្លៃជាពិសេស។.